برق خورشیدی: ایاسآر آکیلا APAC را خرید 1.6 گیگاوات
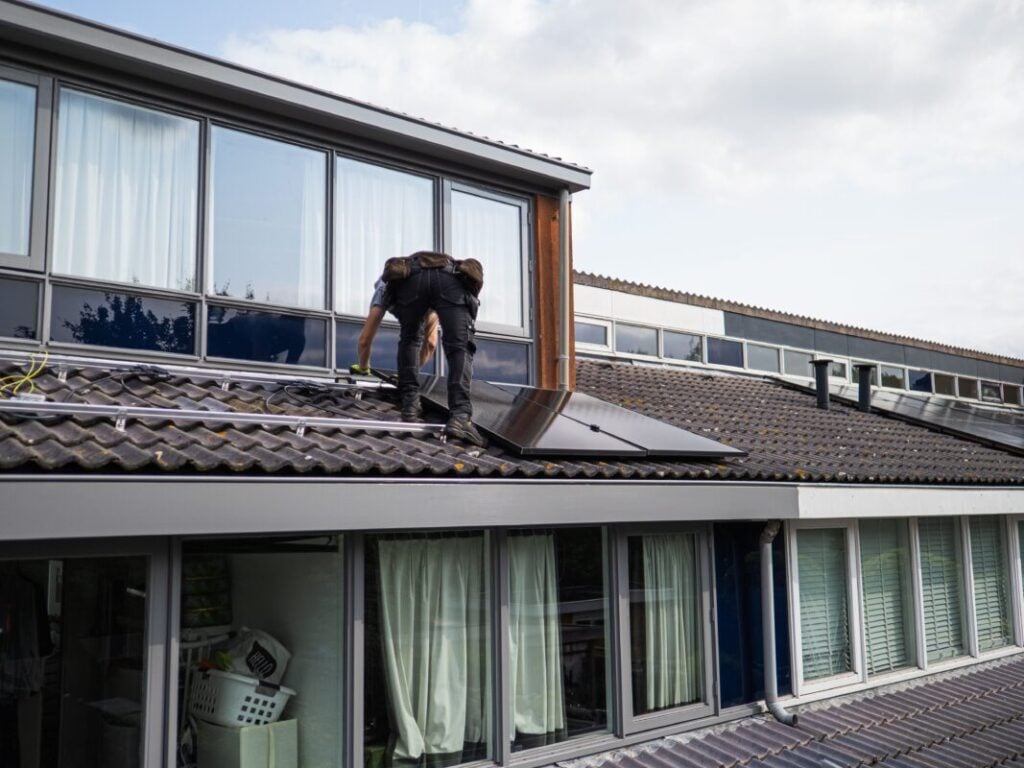
علاقهٔ مصرفکنندگان آمریکایی به خورشیدی بالکنی از سرعت آمادهسازی چارچوبهای نظارتی لازم برای پذیرش گستردهٔ آن پیشی گرفته است.
با افزایش تقاضا برای خورشیدی پلاگاین در سراسر آمریکا، قوانین متفاوت ایالتی بازاری تکهتکه بهوجود آوردهاند. در گفتوگو با پیوی تک پریمیوم (خورشیدی Tech Premium)، کورا استرایکر بیان میکند که اصلاحات اتصال به شبکه، حمایت از مستأجران و هماهنگی مقرراتی عوامل تعیینکنندهای در سرعت گسترش خورشیدی بالکنی خواهند بود.
استرایکر استدلالش برای خورشیدی بالکنی در آمریکا را بر پایهٔ صرفهجویی مالی و تابآوریِ انرژی قرار میدهد. او میگوید افزایش قبوض برق باعث شده مصرفکنندگان بیش از پیش بخواهند خود برق تولید کنند و وابستگی به بازارهای پرنوسان انرژی را کاهش دهند.
او اشاره میکند: «مردم مشتاقاند که بتوانند خودِشان انرژی تولید کنند. این فقط مسئلهٔ مقرونبهصرفهبودن انرژی نیست؛ این مسئلهٔ امنیت انرژی هم هست.»
شواهدی از عملیات برایت سیور نشاندهندهٔ تقاضای نهفتهٔ قابلتوجهی است. استرایکر فاش میکند که این سازمان سیستمی خورشیدی پلاگاین را با قیمتی کمتر از 300 دلار آمریکا عرضه کرد و در ظرف چند هفته هزاران سفارش دریافت کرد، حتی با وجود تأخیرهای حملونقل برای خریداران.
او میگوید: «در ظرف روزها فروخته شد و ما میدانیم مردم آن را میخواهند و چارچوب مقرراتی واقعاً عقبتر از تقاضاست.»
مانع اصلی نه تمایلِ مصرفکننده، بلکه این است که آیا ساختار مقرراتی ملی اجازه میدهد تولیدکنندگان این فناوری را بهطور یکپارچه در مرزهای ایالتی توزیع کنند یا نه.
چشمانداز سیاستی ایالتی به ایالتی
در حالی که استرایکر اشاره میکند همکاری دولت در بریتانیا مسیر روشنی برای نصبهای پلاگاین تعیین کرد، بازار آمریکا بهشدت وابسته به قوانین اتصال به شبکه در سطح هر ایالت و نحوهٔ اجرای آنهاست.
او توضیح میدهد: «ابتدا اینکه ما یک چشمانداز سیاستی بسیار پارهپاره داریم. این یعنی قواعد و اجرای اتصال به شبکه در سطح ایالت تعیین میشود.»
این تکهتکه بودنِ مقررات تولیدکنندگان را مجبور میکند تا با خواستههای مختلف در مناطق گوناگون سازگار شوند. استرایکر میگوید این ابهام بر مهندسی محصول، پروفیل هزینه و سرعت توسعه و نصب تأثیر میگذارد.
تا سپتامبر 2026، یازده ایالت آمریکا گامهایی برای حمایت از خورشیدی بالکنی یا خورشیدی پلاگاین برداشتهاند، اگرچه مواضع حقوقی آنها از قوانین تصویبشده تا لوایحی که در انتظار تأیید نهاییاند متفاوت است. قانونگذاری در نه ایالت به تصویب رسیده است—کلرادو (Colorado)، کنتیکت (Connecticut)، مریلند (Maryland)، نیو همپشایر (New Hampshire)، نیوجرسی (New Jersey)، مین (Maine)، یوته (Utah)، ورمانت (Vermont) و ویرجینیا (Virginia)—که معمولاً راههایی برای واحدهای کوچک پلاگاین فراهم میکنند و در برخی مناطق از اعمال ممنوعیتهای کلی توسط شرکتهای خدمات عمومی، مالکین زمین یا انجمنهای صاحبان خانه جلوگیری مینمایند.
یوته در سال 2025 پیشگام شد و آستانهٔ 1,200 وات را تعیین کرد و چند ایالت دیگر در 2026 از این رویکرد الگوبرداری کردند. برای نمونه قانون کلرادو قرار است از 1 ژانویهٔ 2027 لازمالاجرا شود و قانون «گاردن استیت بالکونِ سولار» نیوجرسی از 1 مارس 2027 آغاز خواهد شد.
بهموازات این موارد، لایحهٔ SB 868 کالیفرنیا (California) و قانون Solar Up Now (SUNNY) نیویورک هنوز برای امضای نهایی در انتظارند. این فهرست روبهرشد نشان میدهد بخش خورشیدی بالکنی آمریکا از استقلال بالایی برخوردار است و تفاوتهای قابلتوجهی در محدودیت تجهیزات، پروتکلهای اتصال به شبکه، حمایت از مستأجران و جدولهای زمانی گسترش وجود دارد.
استرایکر تأیید میکند که آمریکا به نقطهای رسیده است که «یازده ایالت قانونی را تصویب کردهاند که فناوری خورشیدی پلاگاین را قانونی میکند.»
پیوی تک پریمیوم گفتوگویی با جوزف شانگراو (Joseph Shangraw)، تحلیلگر تحقیقاتی وود مککنزی (Wood Mackenzie) که روی زنجیرهٔ تأمین خورشیدی کار میکند، انجام داده است تا دربارهٔ تکامل بازار خورشیدی پلاگاین در آمریکا، موانع نظارتی پیشِ رو برای توسعه و پتانسیل رشدِ این بخش بحث کند [دسترسی نیازمند اشتراک].
الگوی در حال ظهور: نیوجرسی، کلرادو و ویرجینیا
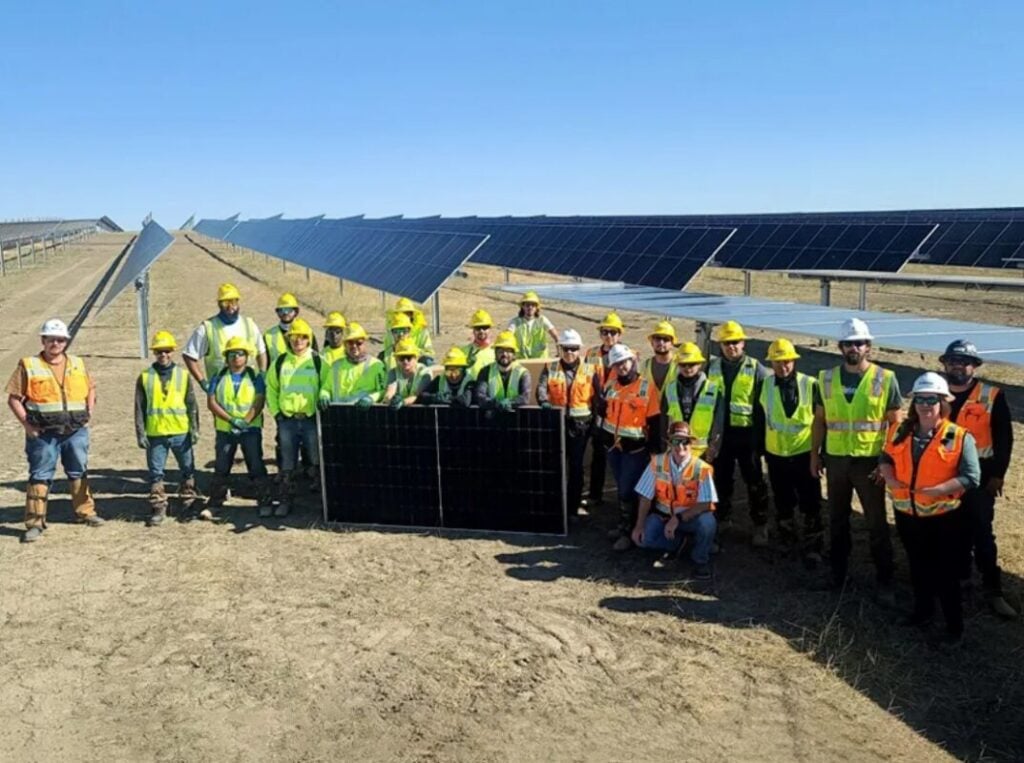
ایاسآر (ESR)، مالک و مدیر دارایی واقعی مستقر در سنگاپور که بر املاک لجستیکی و مراکز داده تمرکز دارد، توافقی برای خرید 100٪ آکیلا کلین انرژی ایپیایسی (Aquila Clean Energy APAC) امضا کرده است.
آکیلا کلین انرژی ایپیایسی یک سکوی انرژی پاک است که نیروگاههای خورشیدی، ذخیرهسازی باتری و داراییهای بادی را در منطقه توسعه، مالکیت و بهرهبرداری میکند و از شرکت سرمایهگذاری و توسعهٔ صنعتی مستقر در هامبورگ، گروه آکیلا (Aquila Group)، منشأ میگیرد.
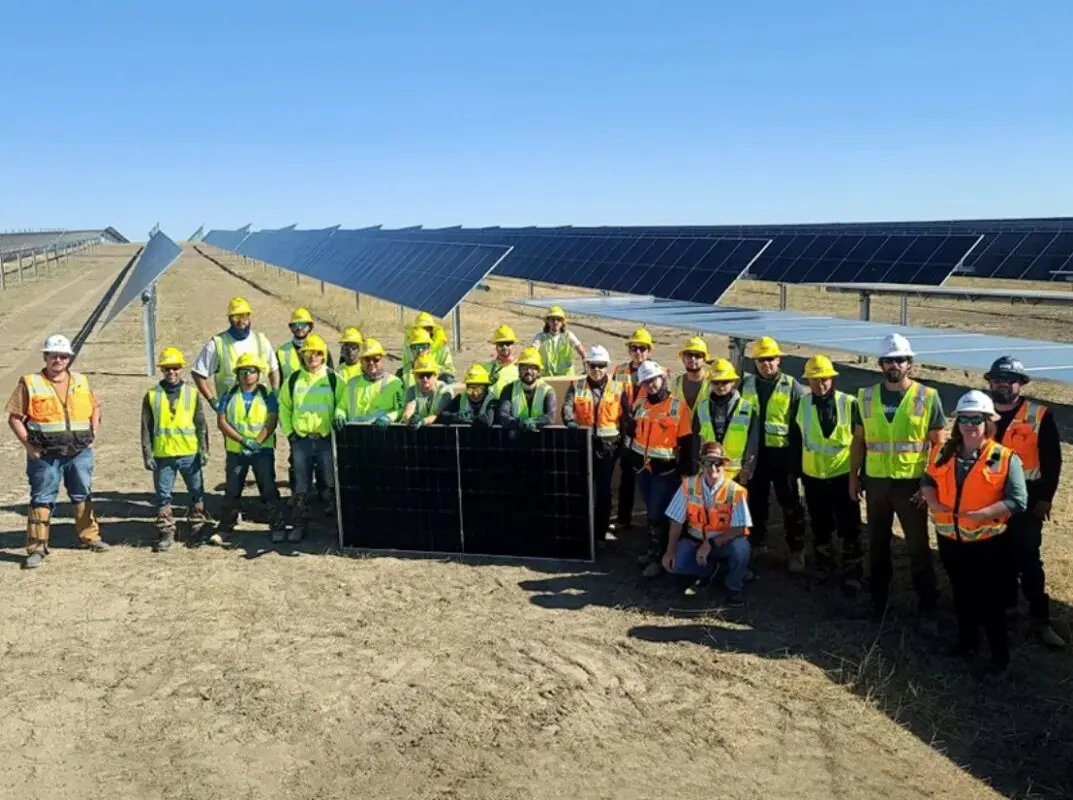
آکیلا کلین انرژی ایپیایسی صاحب یک پرتفوی 1.6 گیگاواتی از داراییهای بهرهبرداریشده، در حال ساخت و در توسعهٔ پیشرفته در استرالیا، نیوزیلند (New Zealand)، کرهٔ جنوبی، ژاپن و تایوان است.
اوایل سال جاری، آکیلا کلین انرژی نیروگاه خورشیدی 38 مگاواتی Omeheu را در منطقهٔ بی اوف پلنتی (Bay of Plenty) نیوزیلند در ژوئیهٔ 2026 برقدار کرد، که دومین دارایی خورشیدی عملیاتی آن در این کشور بود، و این در کنار یک پایپلاین 580 مگاواتی در نیوزیلند است که شامل پروژههای نیروگاهی بادی زمینی و ذخیرهسازی باتری است که هنوز در حال توسعهاند.
ایاسآر بهعنوان یک مدیر دارایی که بر «املاک لجستیکی» و مراکز داده تمرکز دارد، گفته است زیرساخت انرژی پاک «پیچیدهتر و حیاتیتر» برای این بخشها میشود، «که ناشی از افزایش تقاضای برق و کاهش انتشار کربن صنعتی است». خرید آکیلا کلین انرژی ایپیایسی به این شرکت پرتفوی داراییهایی میدهد که آن را قادر میسازد «همپوشانیهای قوی» با کسبوکارهای اصلی خود ارائه کند.
فیل پیرس (Phil Pearce)، رئیس ایاسآر، گفت: «ایاسآر وارد فاز بعدی رشد خود شده است و تمرکز روشنی بر بخشهایی دارد که زیرساخت زنجیرهٔ تأمین مقاوم، اقتصادهای دیجیتال و توسعهٔ اقتصادی بلندمدت را پشتیبانی میکنند. با افزایش همبستگی تقاضا برای زیرساختهای لجستیکی، مراکز داده و برق، ما فرصتهای قابلتوجهی در تقاطع این بخشها میبینیم و زیرساخت انرژی به حوزهای جذاب برای استقرار سرمایهٔ بلندمدت تبدیل میشود.»
مدل آژانس بینالمللی انرژی (International Energy Agency — IEA) نشان میدهد تقاضای برقِ مراکز داده بین 2024 تا 2030 حدود 15٪ رشد خواهد داشت — بیش از چهار برابر رشد کل تقاضای برق در همان دوره. آمریکا و چین بیشترین رشد در مراکز دادهٔ مرتبط با هوش مصنوعی و تقاضای برق را تجربه خواهند کرد و احتمالاً به دنبال آن منطقهٔ آسیاـپاسفیک گستردهتر قرار دارد.
تکمیل معامله تا سهماهۀ اول 2027 انتظار میرود، منوط به شرایط خاتمهٔ مرسوم معامله و مجوزهای نظارتی.
نسخهٔ کامل این خبر ابتدا در سایت خواهر ما، Energy-storage.news منتشر شد
گزارش تکمیلی از ویل نورمن (Will Norman)
برای استرایکر، قانونی که تنها به اصلاح اتصال به شبکه بپردازد کافی نیست. توانایی مستأجران برای نصب سیستمها به همان اندازه مهم است، بهویژه چون اجارهنشینها و ساکنانی که پشتبام مناسب ندارند ممکن است در غیر این صورت از بازار کنار گذاشته شوند.
او میگوید: «نیوجرسی، ویرجینیا و کلرادو امسال این کار را در یک گام انجام دادند»، که منظور او حمایت از مستأجران و اصلاح اتصال به شبکه است.
او این سه ایالت را بهعنوان الگوهای مرتبط معرفی میکند و میافزاید: «بنابراین من آن سه ایالت را مواردی میدانم که بیشترین نزدیکی را به قانون الگو که ما در همهجا نیاز داریم دارند.»
این تمایز اهمیت دارد. یک سیاست ممکن است نصب خورشیدی پلاگاین را مجاز بداند اما مالک یا محدودیتهای ساختمانی بتواند مانع نصب شود. برای استرایکر، حقوق مستأجران تعیین میکند آیا خورشیدی بالکنی میتواند فراتر از صاحبان خانه گسترش یابد و به بخش وسیعتری از جمعیت برسد یا خیر.
او میپرسد: «چون بدون حقوق مستأجران، این همچنان محدود به جمعیتی است که صادقانه بگویم قبلاً میتوانند خورشیدی نصب کنند، قبلاً میتوانند پشتبام داشته باشند، درست است؟»
قانون الگو باید چه محتوایی داشته باشد؟
استرایکر سه اولویت برای قانونگذاری برمیشمرد. اول اصلاح اتصال به شبکه است. او استدلال میکند که سیستمهای کوچک پلاگاین نباید مشمول الزاماتی شوند که برای نصبهای پشتبامی بسیار بزرگتر طراحی شدهاند.
او میگوید: «نمیتوانیم اجازه دهیم شرکتهای خدماتی محدودیتهایی وضع کنند که برای سیستمهای بزرگ مناسباند اما برای این سیستمهای محلی نامناسب است.»
دوم حمایت از مستأجران است، از جمله معافیت از نیاز به سیمکشی مجدد ساختمان برای سیستمهایی که زیر یک آستانهٔ اندازهٔ تعریفشده قرار دارند. استرایکر به آستانهٔ حدودی 391 وات در چند ایالتی که در مصاحبه مورد بحث قرار گرفت اشاره میکند، اگرچه حدود دقیق و احکام قانونی باید در مقابل هر قانون جداگانه بررسی شوند.
سوم نحوهٔ برخورد با استانداردهای صدور گواهی است. استرایکر هشدار میدهد که نباید یک شرکت خصوصی خاص یا فهرستی صرفاً در قانون قرار داده شود، و استدلال میکند استانداردها میتوانند تغییر کنند و قوانین باید قابلانعطاف بمانند.
او میگوید: «ما نمیتوانیم یک شرکت خصوصی را در متن قانون قرار دهیم.»
این مسئله لایهای دیگر به مناقشهٔ مقرراتی آمریکا اضافه میکند: سیاستگذاران باید ملاحظات ایمنی را تعیین کنند بدون آنکه سختگیری بیمورد یا وابستگی به تنها یک تأمینکنندهٔ گواهی ایجاد نمایند.
شرکتهای خدماتی، صدور گواهی و بحث ایمنی
استرایکر فرض اینکه همهٔ شرکتهای خدماتی با خورشیدی بالکنی مخالفاند را رد میکند. او کان ادیسون (Con Edison) در نیویورک (New York) را بهعنوان نمونهای مطرح میکند که به گفتهٔ او با برایت سیور در مسائل ایمنی وارد گفتوگو شده و از قانونگذاری حمایت نموده است.
او میگوید: «نمیگویم همهٔ شرکتهای خدماتی مخالفاند.»
استدلال کلی او این است که شرکتهای خدماتی، کمیسیونهای خدمات عمومی، سازمانهای صدور گواهی و تولیدکنندگان منافع و مسئولیتهای متفاوتی دارند. بدون هماهنگی، هر ایالت باید روش خود را مذاکره کند.
ایمنی بخش مرکزیِ آن بحث است. استرایکر نگرانیهایی دربارهٔ تغذیهٔ برق توسط سیستمهای پلاگاین به شبکه در زمان قطعی را رد میکند و توضیح میدهد که اینورتر طوری طراحی شده که هنگام قطع برق خاموش شود.
او میگوید: «دلیلش این است که خودِ فناوری، یعنی اینورتر، در عرض میلیثانیه پس از قطعی برق خاموش میشود.»
این ادعا باید در برابر استانداردهای ایمنی الکتریکی مرتبط و شواهد فنی مستقل ارزیابی شود. الزامات ایمنی برای سیستمهای پلاگاین همچنان یک ملاحظهٔ حیاتی است همزمان با وضع چارچوبهای قانونی در ایالتها.
پیوی تک پریمیوم با کن بویس (Ken Boyce)، معاون و مهندس ارشد در یوال سولوشنز (UL Solutions)، گفتگو کرد تا ارزیابی این سازمان از ملاحظات ایمنی پیرامون سیستمهای خورشیدی پلاگاین (PIPV) در آمریکا را بررسی کند [دسترسی نیازمند اشتراک].
هزینهٔ یک بازار پارهپاره
پیامدهای تفاوتهای سطح ایالت فراتر از پیچیدگی مقرراتی است. استرایکر میگوید تولیدکنندگان ممکن است مجبور شوند محصولات را برای بازارهای جداگانه وفق دهند که هزینههای تحقیق و توسعه را افزایش میدهد.
او میافزاید: «و در بدترین حالت، ممکن است یک تولیدکننده لازم باشد سیستمی متفاوت در نیویورک بفروشد تا آنچه را که درست در طرف مرز در نیوجرسی میفروشد.»
او میگوید: «بازار پارهپاره است، و این برای همهٔ آمریکاییها واقعاً بد است.»
نگرانی اصلی این است که استانداردهای متفاوت دربارهٔ فناوری، صدور گواهی و اتصال به شبکه ممکن است اقتصاد مقیاس بالقوه را محدود کند. به جای طراحی یک محصول واحد برای مخاطب ملی گسترده، تولیدکنندگان ممکن است مجبور شوند پیشنهادات خود را برای چند چارچوب نظارتی متمایز تطبیق دهند.
چه چیزی در پیش است؟
استرایکر پیشبینی میکند حوزههایی که قوانین موجود دارند، فاز بعدی تکامل بازار را شکل خواهند داد. او کلرادو، نیوجرسی و ویرجینیا را بهعنوان مناطق کلیدی برای رصد معرفی میکند و در همین حال مریلند و نیویورک را در بستر سیاستی گستردهتر یادآور میشود.
او میگوید: «ما قرار است این کار را ایالت به ایالت داشته باشیم. ایالتهایی خواهند بود که پیشتاز میشوند.»
سرعتی که این سیاستها موجب پذیرش گستردهتر میشوند به جزئیات اجرا، مشارکت تأمینکنندگان، دسترسپذیری برای مصرفکننده و ایجاد پروتکلهای ایمنی یکسان بستگی خواهد داشت. در حال حاضر، بخش خورشیدی بالکنی آمریکا از طریق مجموعهای از احکام خاص ایالتی رشد میکند نه از طریق یک سیستم ملی یکپارچه.
حکم نهایی استرایکر متفاوت است: نتایج ایالتهای پیشگام ممکن است هم فواید بالقوه و هم محدودیتهای رویکرد تکهتکهٔ مقرراتی را نشان دهد.
او میگوید: «هرچه بیشتر اتفاق بیفتد، برای قانونگذاران واضحتر خواهد شد که این چشمانداز سیاستی پارهپاره اصلاً به نفع مردم نیست.»
این سومین بررسی عمیق پیوی تک پریمیوم از بازار خورشیدی پلاگاین در آمریکا است و بخش پایانی یک مجموعهٔ سهقسمتی را تشکیل میدهد. بررسی اول و دوم ما در این مجموعه را اینجا بخوانید.
نکته برای بازار ایران
در ایران نیز توجه به برق خورشیدی در بخشهای صنعتی و مراکز داده در حال رشد است. معاملات بینالمللی مانند این خرید میتواند مسیر جذب فناوری و سرمایه را هموار کند، هرچند چارچوبهای مقرراتی و ظرفیت شبکه محلی تعیینکنندهاند.


