قیمت قرارداد خرید برق خورشیدی در سپتامبر ۲۰۲۶ ۵٪ افزایش یافت
استرالیا بهعنوان دومین مقصد جذاب سرمایهگذاری مراکز داده در جهان شناسایی شده است و تنها ایالات متحده پیش از آن قرار دارد. در گزارشی از جرج هینز (George Heynes) اشاره شده که نصبهای خورشیدی و راهکارهای ذخیرهسازی باتری بهعنوان فناوریهای محوری برای تأمین افزایش پیشبینیشده در نیازهای برق ظهور کردهاند.
کشور در حال عبور از مرحله حساسی در توسعه زیرساخت دیجیتال خود است. بر اساس گزارش پیشبینی جهانی مراکز داده از نایت فرانک (Knight Frank)، استرالیا جایگاه خود را بهعنوان دومین بازار محبوب سرمایهگذاری مراکز داده در جهان پس از ایالات متحده تثبیت کرده است.
با این حال، این رشد سریع با شبکه برق مواجه است که در حال تجربه عمیقترین بازسازی خود در تاریخ معاصر است.
با توجه به اینکه هوش مصنوعی مصرف پردازش را به سطوح رکوردشکن سوق داده، استرالیا با مسئلهای چندوجهی روبهرو است: مدیریت افزایش نمایی زیرساختهای مراکز داده در حالی که همزمان به گذار به انرژی پاک سرعت میبخشد و تضمین میکند مصرفکنندگان خانگی و تجاری به برق قابلاعتماد و مقرونبهصرفه دسترسی داشته باشند.
در حال حاضر مراکز داده سالانه حدود 3.9 مگاواتساعت برق مصرف میکنند که معادل 2٪ از کل مصرف برق کشور است. پیشبینیها حاکی است این رقم تا سال 2050 میتواند به 32 مگاواتساعت افزایش یابد که معادل 12٪ از مصرف کل کشور خواهد بود.
در سطحی گستردهتر، آژانس بینالمللی انرژی (IEA) پیشبینی میکند مصرف برق جهانی مراکز داده تا سال 2030 بیش از 100٪ افزایش یابد و بیش از 945 مگاواتساعت در سال شود، و تأسیسات بهینهشده برای هوش مصنوعی مسئول افزایشی حدوداً چهار برابر در این بازه زمانی خواهند بود.
«یک روند بارز که در استرالیا مشاهده میکنیم، شیوه سریع استفاده مشتریان از محدودیتهای شبکه—نظیر موانع اتصال و سقفهای پایداری شبکه—بهعنوان محرکی برای توسعه است، بهویژه همزمان با گسترش مراکز داده و تسریع دیجیتالیشدن»، میگوید جف ماندی (Jeff Monday)، معاون ارشد و مدیر رشد در یکپارچهساز سیستم فلوانس (Fluence).
انقلاب هوش مصنوعی مصرفی بیسابقه ایجاد میکند
هوش مصنوعی بهعنوان محرک اصلی این گسترش بزرگ عمل میکند. وظایف مربوط به هوش مصنوعی اساساً با عملیات دیجیتال سنتی متفاوتاند و نیازمند منابع محاسباتی بسیار بیشتری هستند. پیشبینی میشود سهم بارهای کاری مرتبط با هوش مصنوعی از تقاضای ظرفیت مراکز داده جهانی از حدود 54٪ کنونی به تقریباً 70٪ تا سال 2030 برسد.
«تأسیسات داده برای اقتصاد دیجیتال مرکزی هستند،» ماندی میگوید. «آنها پلتفرمهای ابری، کاربردهای هوش مصنوعی و ابزارهای حیاتی را که بهرهوری در هر صنعت را افزایش میدهند پشتیبانی میکنند. اما همزمان با افزایش نیازهای برق بخش دیجیتال، روشن میشود که دسترسی به برق پایدار و امن اصلیترین مانع برای رشد اقتصاد دیجیتال و زیرساختهای دادهایِ زیربنایی است.»
پیشبینی شده است فناوری هوش مصنوعی تا سال 2030 سالانه حدود AU$115 میلیارد (US$83 میلیارد) منفعت اقتصادی تولید کند که عمدتاً از طریق افزایش کارایی در حوزههایی مانند بهداشت و درمان، لجستیک و بانکداری محقق میشود.
با ایفای نقش زمینه ملموس این افزایشهای بهرهوری، مراکز داده در حال تبدیلشدن به داراییهای استراتژیک حیاتی به جای صرفاً فضاهای تجاری هستند.
تمرکز جغرافیایی فشار موضعی بر شبکه ایجاد میکند
اگرچه در سطح ملی استرالیا تولید برق کافی در اختیار دارد، اثرات رشد مراکز داده بهطور نابرابر بر شبکه توزیع میشود. ساختوسازها بهشدت در نیو ساوت ولز و ویکتوریا متمرکز است، بهویژه در اطراف سیدنی و ملبورن که در مجموع حدود 80٪ از ظرفیت مراکز داده کشور را در خود جای دادهاند.
«در زمینه استرالیا، این مسئله بهویژه برجسته است،» ماندی اشاره میکند. «در حال حاضر مراکز داده حدود 2٪ از برق بازار برق ملی (NEM) را مصرف میکنند و چندین برآورد مستقل نشاندهنده افزایش شدید این نسبت در دهه 2030 بهدلیل تسریع در استفاده از هوش مصنوعی و خدمات ابری است.»
در نیو ساوت ولز بهطور خاص، مراکز داده اکنون 4٪ از برق تأمینشده از شبکه ایالتی را نمایندگی میکنند و پیشبینی میشود این رقم تا سال 2030 به 11٪ افزایش یابد.
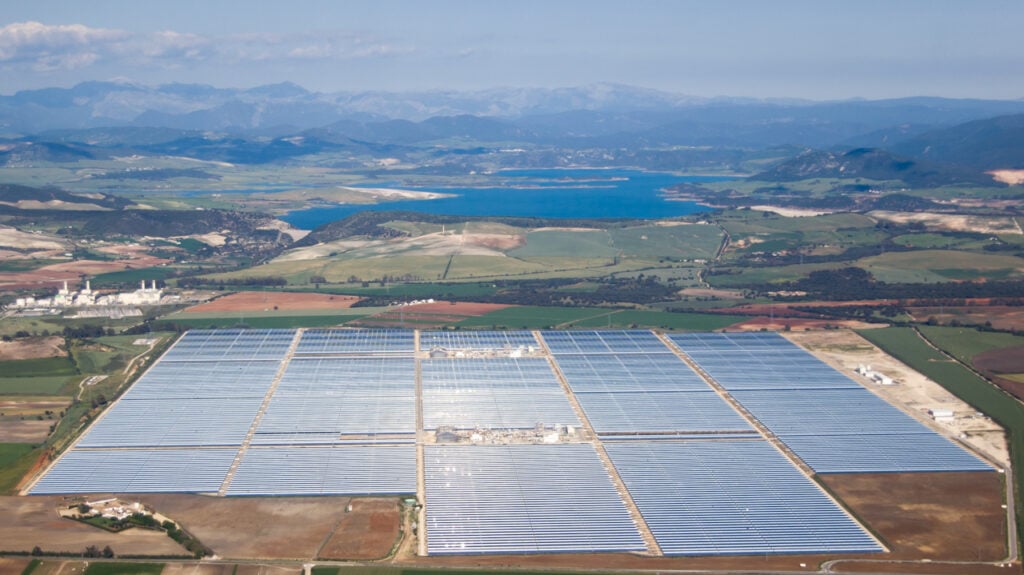
قیمتهای قرارداد خرید برق در بازارهای انرژی تجدیدپذیر اروپا در سپتامبر بر اساس ارقام ماهانه منتشرشده توسط پکسپارک (Pexapark) بهمیزان 5.0٪ افزایش یافت.
قیمتهای قرارداد خرید برق در اکثر بازارهای اروپایی افزایش یافت، بهویژه در بریتانیا که بیشترین افزایش ماهانه یعنی 10.9٪ را تجربه کرد. اسپانیا و پرتغال شاهد کاهش قیمتها بودند و میانگین قیمتها بهترتیب 3.5٪ و 1.4٪ کاهش یافت.
تحلیل سپتامبر این شرکت هوشمندسازی قیمت سوئیسی اشاره میکند که کالیبراسیون مجدد ارزشهای منصفانه قرارداد خرید برق دانمارک تا حدودی به برخی تغییرات آماری کمک کرده است. در دانمارک، ارزشهای منصفانه دهسالهٔ پایه، با شروع از 2028، حدود €5/MWh کاهش یافت زیرا «خریداران برق تخفیفهای ریسک تعبیهشده در قیمتگذاری خود را گسترش دادند.»
اعداد قیمت مرکب قرارداد خرید برق از تابستان بازگشته و در سپتامبر به میانگین 48.34 یورو در مگاواتساعت (US$54.12/MWh) رسید، در مقایسه با €46.02/MWh (US$53.1/MWh) در اوت.
خریداران برق اروپایی در سپتامبر 21 قرارداد امضا کردند که در مجموع حدود 1.2 گیگاوات ظرفیت انرژی پاک را شامل میشد. از این مقدار، خریداران شرکتی 92٪ از ظرفیت اعلامشده را تشکیل دادند و چهار قرارداد خرید برق مبتنیبر شرکت برق برای حدود 103 مگاوات ظرفیت انرژی تجدیدپذیر منعقد شد.
نیروگاه بادی خشکی و خورشیدی بهترتیب 281 مگاوات و 276 مگاوات را شامل شدند، در حالی که قرارداد بلندمدت گوگل (Google) برای 597 مگاوات با نیروگاه هستهای لاویسا در فنلاند 41٪ از کل ظرفیت انرژی پاک را تشکیل داد.
تحلیلگران همچنین افزایشِ تعداد توافقهای خرید انعطافپذیر (FPA) را گزارش کردند؛ در اروپا 16 توافق برای حدود 2.1 گیگاوات ظرفیت اعلام شد که بیش از دو برابر رقم اوت 2026 است.
در آوریل امسال، پکسپارک پیشبینی کرده بود که قیمت گاز در بریتانیا 44٪ افزایش یابد، در مقایسه با 23٪ در آلمان، که افزایشها تحتتأثیر تنشهای اوکراین و ایران و فشار بر شاخصهای جهانی انرژی رخ میدهد. افزایشهای متناظر در قیمتهای یکساله و دهساله قراردادها—10.9٪ در بریتانیا و 3.6٪ در آلمان—مطابقتی با پیشبینیهای شرکت دارد، زیرا تغییرات قیمت سوخت جهانی تأثیرات موازی بر قراردادهای خرید انرژی تجدیدپذیر دارند.
پکسپارک همچنین گزارش داد رکورد سه قرارداد خرید برق هیبریدی در سپتامبر اعلام شد، از جمله قرارداد هیبریدی زلسترا (Zelestra) با فولادساز سالزگیتِر فلاخشتال برای 147 مگاوات ظرفیت خورشیدی و 79 مگاوات باتری هممکانی که از نیروگاههای خورشیدی شارژ میشوند.
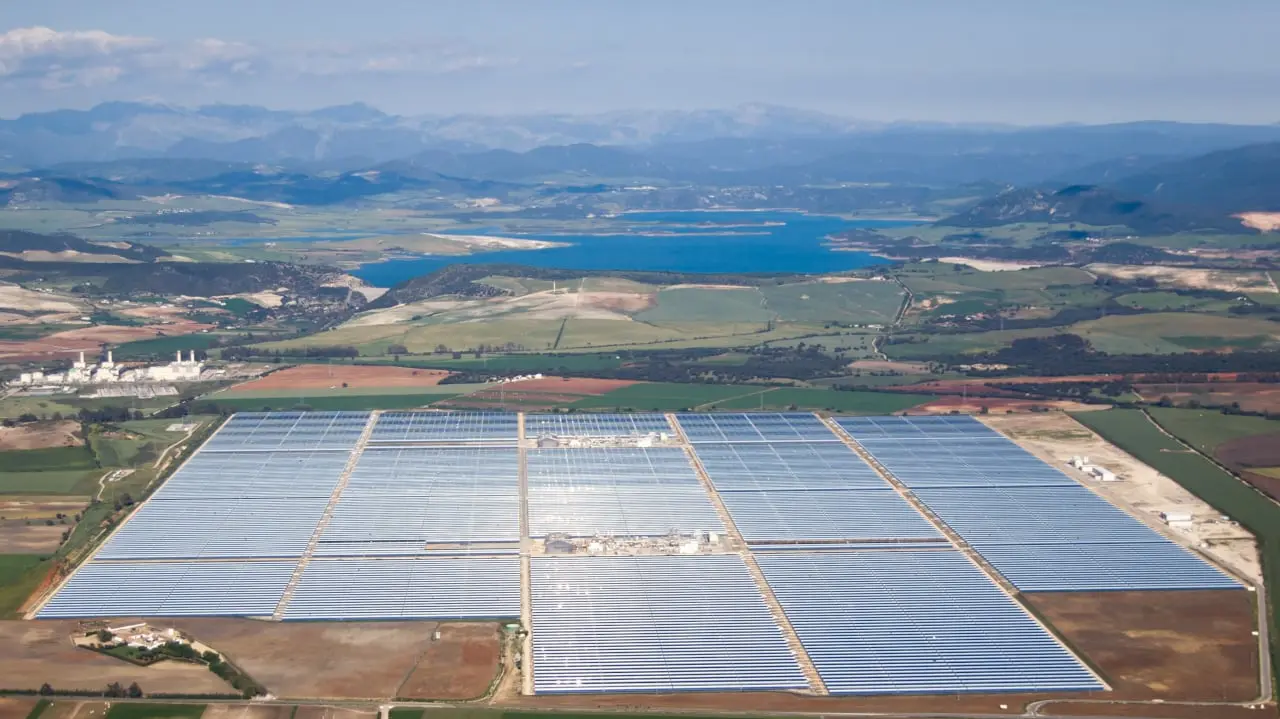
شرکت استاتکرافت (Statkraft) نیز قرارداد هیبریدی هفتسالهای با واتمانوفاکتور (Wattmanufactur) برای یک مزرعه خورشیدی 20 مگاواتی و 10 مگاوات سامانههای ذخیرهسازی انرژی باتری (BESS) امضا کرد که قرار است امسال در شلسویگ-هولشتاین، آلمان در مدار قرار گیرد. همچنین همین ماه، آبِی انرژی (Abei Energy) و شل انرژی (Shell Energy) توافق نهایی برای یک قرارداد هیبریدی پیرامون پروژه آرکوس د لا فرونترا در کادیس، اسپانیا را امضا کردند که به شش توافق دیگری که این دو شریک بین 2024 و 2025 منعقد کردهاند افزوده میشود.
در طول سال 2025، دولت نیو ساوت ولز یا مجوزهای توسعه مهمِ ایالتی برای 22 مرکز داده اضافی را تصویب کرد یا درخواستهای توسعه را دریافت نمود که مجموعاً ظرفیتی معادل 3.67 گیگاوات را ارائه میدهند. این مقدار تقریباً برابر با نیاز سالانه برق بیش از 3 میلیون خانوار است.
روندی مشابه در ویکتوریا پدیدار شده است. در حال حاضر مراکز داده در ملبورن 2٪ از برق تأمینشده به شبکه ویکتوریا را مصرف میکنند و پیشبینی میشود این رقم تا سال 2030 به 8٪ برسد. آزنت (AusNet)، اپراتور انتقال ایالتی، اعلام کرده که در حال بررسی بیش از 10 گیگاوات درخواست اتصال مراکز داده است.
جنوب استرالیا نمونهای قابلتأمل ارائه میدهد. الکترانت (ElectraNet)، ارائهدهندهٔ اصلی خدمات شبکه انتقال برق ایالت، گزارش میدهد که جنوب استرالیا دستخوش جهشی اساسی شده و روندی را معکوس میکند که دههها مصرف الکتریکی ثابت را نشان میداد.
تحت هدایت رشد صنعتی بیسابقه، پیک تقاضا پیشبینی میشود از 3.3 گیگاوات کنونی به 6.5–7 گیگاوات تا سال 2040 افزایش یابد. در سناریوهای رشد بالا، مصرف سالانه انرژی میتواند تا سه برابر سطح فعلی افزایش یافته و به 50 مگاواتساعت برسد.
طبق گزارش برنامهریزی سالانه انتقال 2026 الکترانت، بیش از 75 پروژهٔ بالقوه از 41 پیشنهاددهنده در حال مذاکره برای اتصال به شبکه انتقال جنوب استرالیا هستند. بار جدید بالقوه از این پروژهها چندین برابر پیک تقاضای فعلی ایالت است.
مراکز داده بهطور مشخص بهعنوان یکی از محرکهای اصلی این تقاضا برجسته شدهاند؛ مشابه تأسیساتی که در فرآوری مواد معدنی حیاتی، تولید فولاد سبز و تولید هیدروژن مشارکت دارند.
گروه صنعت استرالیا (Australian Industry Group) هشدار داده که شبکه برق در حال حاضر «برای رشد پیشبینیشده در تقاضای برق مراکز داده آماده نیست» و به پیامدهای جدی احتمالی برای کاربران خانگی و تجاری اشاره کرده است. علاوه بر این، شورای قانونگذاری نیو ساوت ولز (NSW Legislative Council) تحقیقی پارلمانی را آغاز کرده تا سرعت و محل استقرار پروژههای مراکز داده را بهدقت بررسی کند؛ نگرانیهایی که ناشی از پیامدهای زیستمحیطی، زمین و زیرساخت است.
ناسازگاری زمانبندی زیرساخت و گلوگاه اتصال
یک مسئله مرکزی، اختلاف بین جدولهای زمانی ساخت مراکز داده و استقرار زیرساختهای انرژی است. ساختمانهای سنتی مراکز داده میتوانند از زمان دریافت مجوز برنامهریزی تا بهرهبرداری در 18 تا 24 ماه پیش روند. در مقابل، برنامهریزی و تحویل خطوط انتقال جدید و ارتقاءهای بزرگ شبکه معمولاً پنج تا ده سال یا حتی بیشتر طول میکشد.
«در سراسر استرالیا، اتصال دیگر صرفاً به میزان برقی که یک مرکز داده نیاز دارد خلاصه نمیشود، بلکه به نحوه رفتار آن بار و تأثیر بر خدمات سیستمی ضروری مربوط میشود،» ماندی توضیح میدهد. «ارائهدهندگان خدمات شبکه باید نرخهای افزایش بار، تغییرپذیری و واکنش به اختلالات را ارزیابی کنند، مخصوصاً در شرایطی که بارهای کاری هوش مصنوعی پروفایلهای تقاضای تندتر و کمتر قابلپیشبینی ایجاد میکنند.»
این عدم تطابق زمانی همزمان با تلاشهای مستمر استرالیا برای کاهش انتشارها رخ میدهد. هدف دولت فدرال برای کاهش انتشارها بین 62–70٪ نسبت به سطح 2005 تا سال 2035 نشان میدهد که برقراری تعادل بین فشارهای مختلف گذار دشوار است.
پیشبینی میشود دو سوم از نیروگاههای زغالسنگ باقیماندهٔ استرالیا تا اواسط دههٔ 2030 از مدار خارج شوند.
در سال 2024، منابع تجدیدپذیر 40٪ از کل تولید برق کشور را تشکیل دادند که نشان میدهد زغالسنگ و گاز طبیعی هنوز بخش عمدهای از برقی را که وارد شبکه میشود فراهم میکنند.
تعداد زیادی از اپراتورهای مراکز داده استرالیا متعهد شدهاند تا سال 2030 منابع خود را از انرژی تجدیدپذیر تأمین کنند، معمولاً از طریق قرارداد خرید برق (PPA) و گواهیهای تولید بزرگ (LGCs). با این حال، این مکانیسمها تضمین نمیکنند که انرژی تجدیدپذیر در هر لحظه عیناً بهصورت فیزیکی سایتها را تغذیه کند؛ در واقع مراکز داده برق را از ترکیب جاری شبکه دریافت میکنند.
باتری بهعنوان راهحلی برای چالشهای اتصال
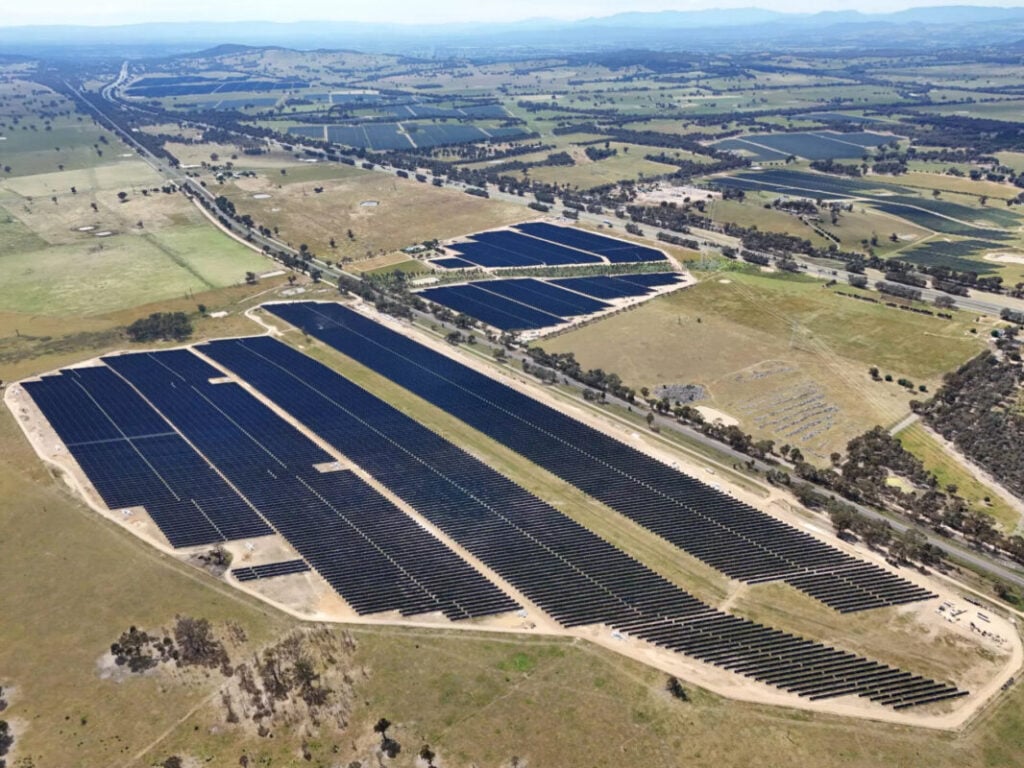
سامانههای ذخیرهسازی انرژی باتری (BESS) روزبهروز بهعنوان ابزار ضروری برای کاهش گلوگاه اتصال و تسریع در راهاندازی مراکز داده در نظر گرفته میشوند.
ماندی اشاره میکند که سامانههای ذخیرهسازی انرژی باتری (BESS) دینامیکهای زیرین را تغییر میدهند. «با کاهش تغییرپذیری بار، اعمال محدودیتهای نرخٔ افزایش و اجرای کنترلهای نقطهٔ اتصال، سامانههای ذخیرهسازی باتری به مراکز داده اجازه میدهند الگوی الکتریکی پایدارتری ارائه دهند که شرکتهای برق بتوانند با قطعیت بیشتری پیشبینیپذیرش کنند.»
این انعطافپذیری تبعات قابلتوجهی برای جدولهای زمانی پروژه دارد. «چنین انعطافپذیری مسیرهای اتصال را باز میکند که در غیر این صورت ممکن است با تأخیر یا رد مواجه شوند،» ماندی اضافه میکند. «از منظر شبکه، این ریسک را در زمانی که عدم قطعیت در برنامهریزی و طولانیشدن صفهای اتصال در هابهای بار شهری کلیدی در حال گسترش است کاهش میدهد.»
سرعت ورود به بازار بهعنوان عامل رقابتی حیاتی مطرح شده است. «در بخش هوش مصنوعی، زمان لازم برای تأمین برق تعیینکنندهٔ تسلط بر بازار است،» ماندی میگوید. «در نتیجه مشتریان بیشتر بر راهکارهای ذخیرهسازی باتری متمرکز میشوند که برای استقرار سریع و نصب ساده طراحی شدهاند. اینها شامل پلتفرمهای مدولار با چگالی بالا هستند که برای تسریع پیادهسازی و بهینهسازی استفاده از مکانهای با محدودیت زمین ساخته شدهاند.»
نصبهای ذخیرهسازی انرژی میتوانند سریعتر از زیرساختهای جدید انتقال ساخته و راهاندازی شوند و در عین حال اتکاپذیری لازم برای مدیریت مراکز داده را فراهم آورند.
«بهجای تحمل انتظار چندساله برای ارتقاءهای جامع شبکه، توسعهدهندگان روزافزون بهدنبال روشهایی برای فعالسازی زودهنگام سایتها هستند. آنها از ذخیرهسازی باتری برای مدیریت نوسانات بار، تسهیل راهاندازی و تضمین چابکی عملیاتی از بدو ورود استفاده میکنند،» ماندی اظهار میدارد.
«در برخی موارد، این امکان بازنگری در جایگاه ساختاری باتری را فراهم میآورد. بهجای اینکه این سامانهها صرفاً جانشین مستقیم داراییهای تولید برق باشند، بهعنوان منابع تکمیلی عمل میکنند که فعالسازی زودتر و عملیات مقاومتری را تسهیل میکنند.»
این رویکرد بازاندیشی اساسی در معماری توان مراکز داده را نمایان میکند
ماندی استدلال میکند که چالشی که توسعهدهندگان مراکز داده با آن روبهرو هستند فراتر از جایگزینی صرف ژنراتورهای دیزلی است.
«از منظر عملی، دیزل ژنراتورها هنوز راهحلی اقتصادی برای پشتیبانگیری بلندمدت هستند و بهاحتمال زیاد در طراحیهای استاندارد در آینده نزدیک کاملاً حذف نخواهند شد. با این حال، جهش بنیادی شامل بازساختاردهی معماریهای توان برای افزایش سرعت ارائه سرویس، کاهش وابستگی به دسترسی فوری شبکه و مقابله با فشارهای قیمت عمدهفروشی برق است، مانند افزایش پیشبینیشده 23٪ در ویکتوریا تا سال 2035 بهدلیل گسترش مراکز داده. شایان ذکر است که نیروگاه 58 مگاواتی موکوآن متعلق به یوروپیِن انرژی به آمازون از طریق یک قرارداد خرید برق انرژی عرضه میکند.»
ماندی تأکید میکند که این جابجایی اختیار استراتژیک به اپراتورها میدهد. «با پیشرفت واحدهای توان سرورها، عملکردهای خاص هموارسازی بار که اکنون توسط باتریها انجام میشود ممکن است با گذشت زمان کماهمیتتر شوند.»
«توسعهدهندگان خوشاندیش این نیازهای آتی را هماکنون با گنجاندن آگاهانهٔ انعطافپذیری پاسخ میدهند. این اجازه میدهد داراییهای باتری نقشهای خود را همگام با تحول نیازها تغییر دهند و از مدیریت سریعالسیر و بار اولیه به یکپارچگی شبکه و مشارکت در بازار منتقل شوند.»
علاوه بر مسائل ظرفیت انتقال، مراکز داده چالشهای فنی مشخصی در خصوص پایداری شبکه ایجاد میکنند. اکثر این تأسیسات از فناوری مبتنیبر اینورتر استفاده میکنند که با منابعی مانند باد و خورشیدی قابلمقایسه است و در صورت اختلالات شبکه میتواند ناگهان قطع شود.
در ژوئیه 2024، یک خطای منفرد در ویرجینیا باعث شد 60 مرکز داده حدود 1,500 مگاوات را از شبکه رها کنند که منجر به شکستهای پیدرپی و ناپایداری گسترده شد. رخدادهای مشابه در تگزاس و ایرلند باعث شد برخی مناطق اتصال مراکز داده جدید را موقتا متوقف کنند.
آنا کالیِر (Anna Collyer)، رئیس کمیسیون بازار انرژی استرالیا (AEMC)، پیشتر گفته است: «مراکز داده دیگر بارهای منفعل نیستند؛ آنها شرکتکنندگان فعالی در شبکهاند.»
او هشدار داد که «اگر این تأسیسات نتوانند از خطاها عبور کنند، میتواند شکستهای پیدرپی و خاموشیهای گسترده را آغاز کند. ما این را در خارج از کشور دیدهایم و میتواند میلیاردها دلار هزینه را روی مصرفکنندگان تحمیل کند، چه از طریق قطع عرضه برق و چه ارتقاء اضطراری شبکه.»
اوایل امسال، کمیسیون بازار انرژی استرالیا پیشنویس مقررات فنی را منتشر کرد که الزام میکند مراکز داده بزرگ در صورت بروز خطاها به اتصال خود ادامه دهند. این استانداردهای پیشنهادی مراکز عمده را موظف میکند تا پروتکلهای خاص عبور از اختلال را رعایت کنند تا در نوسانات ولتاژ و فرکانس متصل بمانند و در بازههای زمانی مشخص قدرت را بازیابی کنند.
سخنگوی اپراتور بازار انرژی استرالیا (AEMO) در اینباره گفته است: «برای کمک به ارائهدهندگان خدمات شبکه و توسعهدهندگان مراکز داده تا تغییر قاعده پیشنهادی را بفهمند و آماده شوند، AEMO در حال تهیه دستورالعملهای موقت است که قرار است در ماه مه منتشر شود.»
«این دستورالعملها که از طریق فرایند گروه کاری فنی استانداردهای دسترسی توسعه یافتهاند، از رویکردهای ارزیابی یکسان در سراسر بازار برق ملی پشتیبانی خواهند کرد در حالی که قاعده نهایی در حال نهاییشدن است،» سخنگو افزود.
ماندی اشاره میکند که نگهداری کیفیت توان پایدار به اندازه جلوگیری از خاموشی اهمیت پیدا کرده است.
«مسائلی مانند نوسانات ولتاژ یا هارمونیکها میتواند در صورت مدیریتنشدن بر زیرساختهای حساس هوش مصنوعی تأثیر بگذارد، اما این مسائل بهطور فزایندهای از طریق راهکارهای هماهنگ در سراسر شبکه مورد رسیدگی قرار میگیرند،» ماندی اضافه میکند.
«سامانههای ذخیرهسازی انرژی باتری در مقیاس شرکت برق بهصورت دینامیک توان فعال و راکتیو را تعدیل میکنند که میتواند ولتاژ را در حین رویدادهای شبکه تثبیت کند و نوسانات ایجادشده توسط بارهای سریعِ هوش مصنوعی را دمپ کند. این مسئله تنها حمایت از شبکه نیست؛ بلکه حفاظت از داراییهای مشتری و تضمین عملکرد بلندمدت در یک سیستم برق پرنوسانتر است.»
سؤال تأثیر بر قیمت
شدت مصرف انرژی مراکز داده نگرانیهای معتبری را درباره تأثیر احتمالی بر قیمت برق ایجاد کرده است. در بخشهایی از ایالات متحده که در نزدیکی فعالیتهای عمده مراکز داده قرار دارند، هزینههای عمدهفروشی برق طی پنج سال گذشته تا 267٪ افزایش یافته است.
چارچوب مقرراتی استرالیا ایجاب میکند تأسیسات جدیدی که به شبکه متصل میشوند هزینههای زیرساختی را که مستقیماً توسط آن اتصال ایجاد شده است پرداخت کنند. بین 2020 و 2025 این بخش 3.1 میلیارد دلار استرالیا در زیرساخت شبکه سرمایهگذاری کرد، از جمله 500 میلیون دلار استرالیا در ظرفیت اضافی که میتواند تابآوری شبکه محلی را افزایش دهد.
با این حال، این موضوع خطر گستردهتر افزایش قیمت برق در سراسر بازار را نفی نمیکند. وقتی تقاضا افزایش مییابد و تولید ارزانتر تجدیدپذیر ناکافی است، ژنراتورهای گازی گرانتر برای پر کردن خلأ وارد مدار میشوند.
مدلسازی شرکت تأمین مالی انرژی پاک (Clean Energy Finance Corporation) این ریسک را کمیسازی میکند. بدون افزایش تولید تجدیدپذیر و ذخیرهسازی، رشد مراکز داده میتواند قیمت عمدهفروشی برق را تا سال 2035 تحت سناریوی مرکزی در نیو ساوت ولز 26٪ و در ویکتوریا 23٪ افزایش دهد.
محرک اصلی اتکا بیشتر به تولید اوجی گازی است
این اثرات بالقوه اجتنابناپذیر نیستند. میزان تأثیر بر قیمت در نهایت بستگی به سرعتی دارد که ظرفیت تولید جدید، ذخیرهسازی و انتقال همراه با رشد تقاضا تحویل داده شود.
شرکتهای بزرگ فناوری نشان دادهاند که چگونه گسترش مراکز داده میتواند با توسعه انرژی پاک همراستا باشد.
سرمایهگذاری 20 میلیارد دلار استرالیا آمازون (Amazon) در مراکز دادهٔ استرالیا یکی از بزرگترین تعهدها به زیرساخت دیجیتالِ با انرژی تجدیدپذیر در کشور است.
این سرمایهگذاری که بین 2025 تا 2029 انجام میپذیرد شامل 11 پروژهٔ انرژی تجدیدپذیر در نیو ساوت ولز، کوئینزلند و ویکتوریا است. پس از راهاندازی، انتظار میرود این پروژهها سالانه 1.4 میلیون مگاواتساعت برق بدون کربن تولید کنند که برای تأمین برق 290,000 خانوار استرالیایی کافی است.
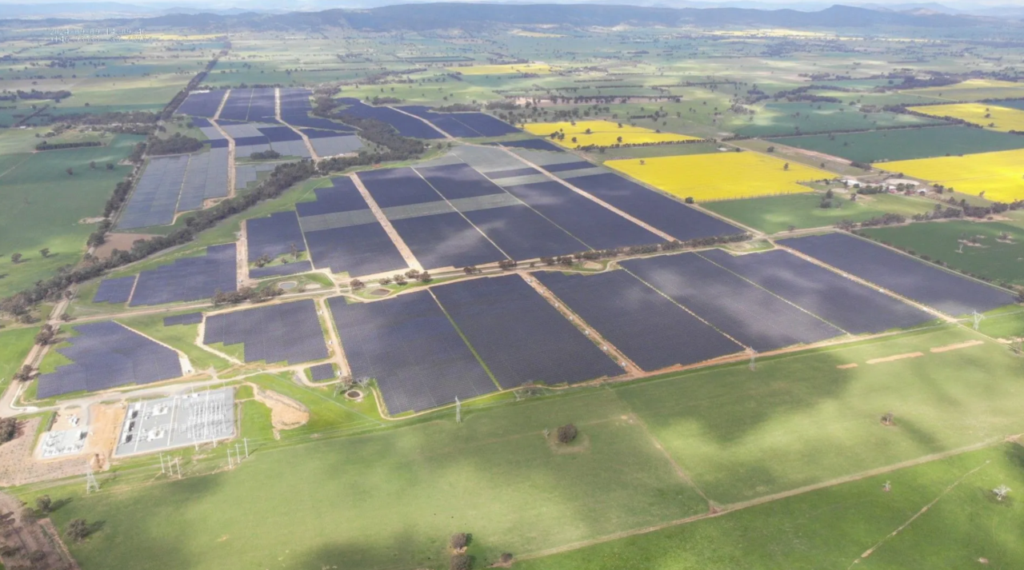
مایکروسافت نیز قرارداد خرید برق 15سالهای با توسعهدهنده افآروی استرالیا (FRV Australia) برای یک نیروگاه خورشیدی 353 مگاواتی در نیو ساوت ولز تضمین کرده است. سرمایهگذاری کلی مراکز داده در زیرساخت شبکه پیشبینی میشود تا سال 2030 به 7.2 میلیارد دلار استرالیا برسد.
تبدیل رشد دیجیتال به رشد شبکه
استرالیا همچنان مقصدی رقابتی برای سرمایهگذاری مراکز داده است و از پتانسیل گسترده انرژی تجدیدپذیر، ثبات سیاسی، حفاظتهای قوی حریم خصوصی و نزدیکی به بازارهای هند-اقیانوسیه بهره میبرد.
محدودیت مربوط به سرمایه یا تمایل سرمایهگذاران نیست؛ شرکتهای بزرگ فناوری حاضر شدهاند میلیاردها دلار در زیرساخت مراکز داده استرالیا و پروژههای انرژی تجدیدپذیر مرتبط سرمایهگذاری کنند. بلکه محدودیتها مربوط به سرعت و هماهنگی شبکه و همچنین ارتقاءهای لازم در انتقال و اتصال برای پشتیبانی از بارهای جدید انرژی است.
رشد بدون هماهنگی، بهویژه در مناطق شهری که از پیش محدود شدهاند، احتمال هزینههای بالاتر سیستمی، مصالحه در انتشارها و مقاومت جامعه را افزایش میدهد.
در مقابل، رشد هماهنگ میتواند سرمایهگذاری در مراکز داده را به تقویت گذار به انرژی تجدیدپذیر تبدیل کند، با زیرساختهای جدید تولید و انتقال پشتیبانی شود، اطمینان درآمد بلندمدت برای پروژههای تجدیدپذیر فراهم آورد و احتمالاً خدمات پشتیبانی شبکهای ارائه دهد که تابآوری کل سیستم را افزایش میدهد.
با ادامه تحول هوش مصنوعی در اقتصاد جهانی، استرالیا با انتخابی روبهرو است: اینکه آیا رشد مراکز داده را واکنشی مدیریت کند و محدودیتها را هنگام ظهور رسیدگی نماید، یا فعالانه و پیشدستانه برنامهریزی دیجیتال را با تحول سیستم انرژی یکپارچه سازد.
با تعهد سرمایهگذاری 20 میلیارد دلار استرالیا و دهها پروژه اضافی در مراحل مختلف برنامهریزی، این انتخاب بهطرز فزایندهای فوری میشود.
نکته برای بازار ایران
در ایران هم توجه به نیروگاه خورشیدی رو به افزایش است و پروژههای تجدیدپذیر برای تأمین بخشی از تقاضای برق رشد میکنند. توسعه بازار نیازمند سیاستهای تشویقی و هماهنگی با شبکه برق ملی است.


