برق خورشیدی هند: اضافهشدن 50.6 گیگاوات پنل در H1 2026

بر طبق گزارش State of Solar خورشیدی Manufacturing in India H1 2026 مرکام هند، هند در نیمهٔ اول 2026 معادل 50.6 گیگاوات ظرفیت تولید پنل خورشیدی و 9.7 گیگاوات ظرفیت تولید سلول خورشیدی اضافه کرد.
هند رکورد نصب 27 گیگاوات ظرفیت نصبشده خورشیدی را در نیمهٔ اول 2026 ثبت کرد، که نسبت به 18 گیگاوات در نیمهٔ اول 2025 رشد 49٪ داشته است، طبق دادههای این شرکت تحقیقاتی.
این رشد پس از یک فصل اول رکوردشکن رخ داد؛ در سهماههٔ اول 2026 هند معادل 15.3 گیگاوات ظرفیت نصبشده خورشیدی افزوده است، که نسبت به 6.3 گیگاوات در سهماههٔ اول 2025 رشد 143٪ و نسبت به 10.3 گیگاوات در سهماههٔ چهارم 2025 رشد 49٪ نشان میدهد، طبق دادههایی که مرکام در می 2026 منتشر کرد.
تا ژوئن 2026، ظرفیت تجمعی تولید سالانهٔ پنل خورشیدی به 261.7 گیگاوات رسید، در حالی که ظرفیت تولید سالانهٔ سلول خورشیدی 36.6 گیگاوات برآورد شد.
از میان این ظرفیت تجمعی، 225.5 گیگاوات ظرفیت تولید پنل در فهرست تاییدشدهٔ مدلها و سازندگان — لیست I ثبت شده بود، در حالی که فهرست تاییدشدهٔ مدلها و سازندگان — لیست II تقریباً 35.5 گیگاوات از ظرفیت تولید سلول را پوشش میداد.
تماس پسیوشدهٔ اکسید تونلی (TOPCon) تا ژوئن 2026 معادل 80% از ظرفیت تولید پنلهای ثبتشده در ALMM را تشکیل میداد و آن را به فناوری غالب تبدیل کرد.
پِرک (PERC)/TOPCon تکبلوری 11% را شامل میشد، پس از آن مونو PERC معادل 4%، هتروجانکشن (HJT) معادل 3% و فناوری فیلم نازک معادل 2% بودند.
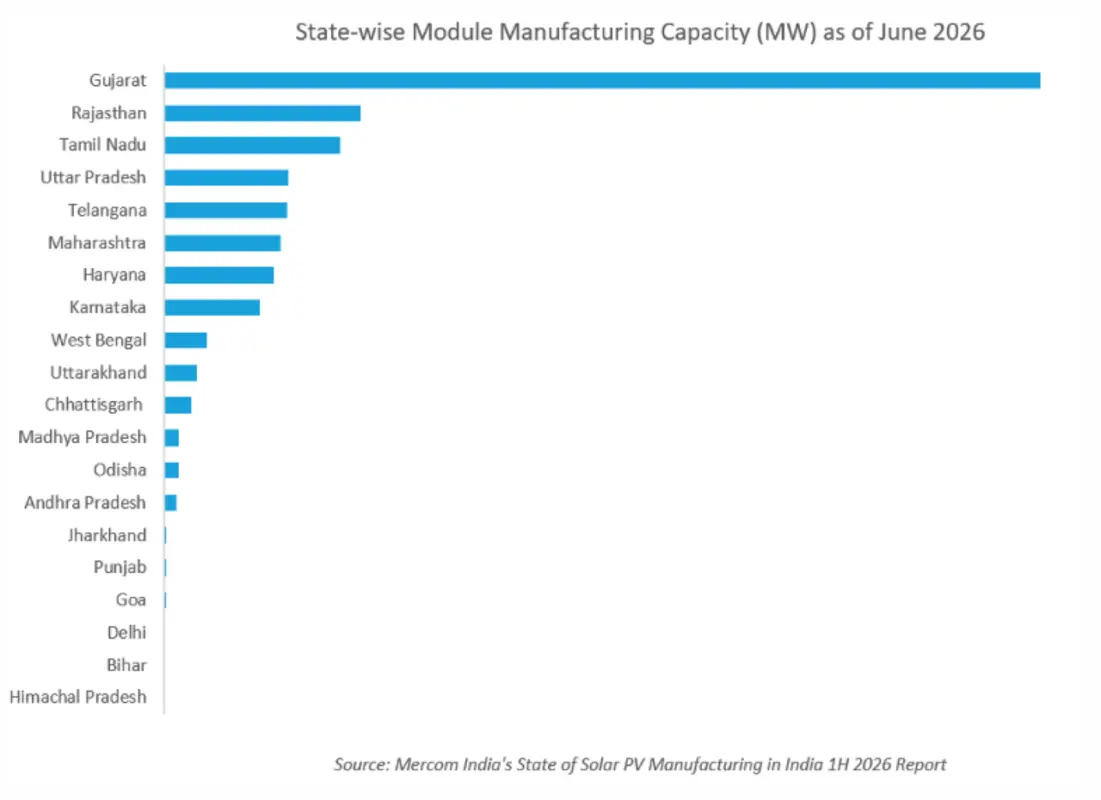
گجرات نزدیک به 45% از ظرفیت تولید پنل خورشیدی هند و بیش از 36% از ظرفیت تولید سلول خورشیدی را در اختیار داشت و بزرگترین مرکز تولیدی باقی ماند. راجستان و تامیل نادو به ترتیب با 26.1 گیگاوات و 23.4 گیگاوات ظرفیت، در رتبهٔ دوم و سوم تولید پنل قرار داشتند.
در بخش سلولهای خورشیدی، گجرات با 37% از ظرفیت تولید سالانه پیشتاز بود و تامیل نادو با 4.3 گیگاوات و تلانگانا با 4.2 گیگاوات در رتبهٔ بعدی قرار داشتند.
واردات سلول و پنل خورشیدی هند در نیمهٔ اول 2026 نسبت به نیمهٔ اول 2025 معادل 18% افزایش یافت. سلولهای خورشیدی 81% از کل واردات را تشکیل میدادند و پنلها 19% باقیمانده را به خود اختصاص دادند.
ایالات متحدهٔ آمریکا (US) بزرگترین بازار صادراتی هند برای سلولها و پنلهای خورشیدی در نیمهٔ اول 2026 باقی ماند و معادل 92% از کل صادرات را به خود اختصاص داد.
با این حال، این وضعیت ممکن است تحت تأثیر اعلام نهایی وزارت بازرگانی آمریکا (DoC) دربارهٔ حقوق ضددامپینگ و حقوق جبرانی بر سلولهای خورشیدی سیلیکونی وارداتی از هند قرار گیرد؛ که نرخ ترکیبی 249.13% برای سازندگان هندی تعیین شده است. این نرخ شامل حاشیهٔ نهایی دامپینگ 123.04% و عوارض جبرانی 126.09% بود.
ظرفیت تولید این کشور همچنین در میان تولیدکنندگان عمده متمرکز باقی مانده است. ده تولیدکنندهٔ برتر معادل 60% از کل ظرفیت تولید پنل هند را در اختیار دارند.
طبق گزارشی از آیایایافای (IEEFA) و جیامکا ریسرچ اند آنالیتیکس (JMK Research & Analytics) منتشرشده در سپتامبر 2026، ظرفیت تولید پنل خورشیدی هند تقریباً 233 گیگاوات اعلام شده است، در حالی که کارخانهها با نرخ utilisation تخمینی 35–40% فعالیت میکنند. گزارش برآورد کرده که 135 گیگاوات ظرفیت پنل دیگر که پشتوانهٔ سرمایهگذاری قطعی و برنامههای زمانبندی راهاندازی تقریباً قطعی دارد، در پایپلاین پروژهها قرار دارد.
مرکام همچنین گزارش داد که میانگین قیمت فروش پنلهای مونو PERC هندی در سهماههٔ اخیر 1.8% ربعبهربع افت کرده است.
تا 30 ژوئن 2026 ظرفیت نصبشدهٔ تولید برق تجدیدپذیر هند به 288 گیگاوات رسید و این معادل حدود 54% از کل ظرفیت نصبشدهٔ انرژی بود، طبق بهروزرسانی سهماههٔ دوم 2026 بخش انرژی تجدیدپذیر هند از سوی جیامکا ریسرچ اند آنالیتیکس.
خورشیدی معادل 162 گیگاوات یا 56% از ظرفیت نصبشدهٔ تولید تجدیدپذیر را تشکیل میدهد، که پس از آن باد با 57 گیگاوات و نیروگاههای برقآبی بزرگ با 52 گیگاوات قرار دارند.
در حدود 149 گیگاوات پروژهٔ تولید برق تجدیدپذیر، شامل خورشیدی، بادی، هیبرید و ذخیرهسازی، تا 30 ژوئن در پایپلاین پروژهها قرار داشتند و انتظار میرفت راهاندازی و بهرهبرداری آنها در چهار تا پنج سال آینده انجام شود. علاوه بر این، 48 گیگاوات دیگر در مرحلهٔ مناقصه بود، با صدور مناقصه اما بدون نهاییشدن مزایدهها.
شرکتهایی مانند ایبیبی (ABB) و اسامای (SMA)، که شرکتهای اروپایی برجستهای هستند، موقعیت بازار خود را عمدتاً از طریق کار در سایتهای تجاری و نیروگاهی به دست آوردند؛ بخشهایی که برای سالها اینورترهای مرکزی در آنها سلطه داشتند. رویکرد محافظهکارانهٔ این شرکتها دربارهٔ گذار به سیستمهای مبتنی بر رشته به مجموعهای پیچیده از عوامل بازمیگردد. نخست، هزینههای سرمایهای قابلتوجه برای حفظ تاسیسات تولید اینورتر مرکزی نوعی اینرسی مالی ایجاد میکند که مانع چرخش سریع فناوری میشود. علاوه بر این، پایهٔ مشتریانی که این شرکتها در بخش نیروگاهی اروپا دارند نسبتاً کند به اینورترهای رشتهای روی آوردند، که تقاضای پایداری برای فناوریهای رایج مدولار و مرکزی حفظ کرد. سنتهای مهندسی اروپایی در خورشیدی نیروگاهی نیز مدتها راهحلهای مرکزیِ مقاوم و آزمودهشده را ترجیح دادهاند، بهخصوص برای کاربردهای حساس. در نتیجه، بسیاری از این سازندگان خود را بهعنوان تأمینکنندگان سطح بالا معرفی میکنند و بر قابلیت اطمینان بالای اینورترهای مرکزی و مدولار، گارانتیهای گسترده، قابلیتهای پیشرفتهٔ پشتیبانی شبکه و عملکرد مقاوم در شرایط سخت تأکید دارند.
این موضع تاکتیکی را میتوان بهعنوان یک استراتژی بازاریابی متمرکز بر بخشهای با ارزش بالا تعبیر کرد، یا بهعنوان یک ضعف رقابتی پنهان در صورتی که ترجیحات نیروگاهی همچنان به سمت فناوری رشتهای حرکت کند. با این حال، این رویکرد در میان تولیدکنندگان اروپایی یکسان نیست. برندهایی مانند کاکو (KACO) و فرونیوس (Fronius) عمدتاً روی فناوری رشتهای تمرکز کردهاند و اگر روند رشتهای ادامه یابد در موقعیت مناسبی قرار دارند. در مقابل، شرکتهایی مانند اینگتیم (Ingeteam) و اسامای (SMA) شروع به گسترش سبد محصولات خود کردهاند و بخشی از تلاشهای اخیرشان را به اینورترهای رشتهای در مقیاس بزرگ اختصاص دادهاند.
هژمونی فناوری رشتهای چین
مهاجرت جهانی به سوی اینورترهای رشتهای عمدتاً توسط تولیدکنندگان چینی پیش رانده میشود، که تقریباً 90% از کل ظرفیت تولید اینورتر دنیا را در اختیار دارند. این شرکتها تلاشهای خود را عمدتاً به بخشهای تجاری کوچک و مسکونی معطوف کردهاند، جایی که فناوری رشتهای مزایای مشخصی در سهولت نصب، مقیاسپذیری و کارایی اقتصادی ارائه میدهد.
تولیدکنندگان چینی به سرعت دریافتند که اینورترهای رشتهای مکمل رشد خورشیدی روفتاپ و منابع انرژی توزیعشده است. آنها با سرمایهگذاری سنگین در خطوط تولید رشتهای، ارائهٔ قیمتهای تهاجمی و حفظ چرخههای نوآوری سریع، ساختار بازار جهانی را اساساً تغییر دادهاند. اگرچه این شرکتهای چینی همچنین اینورترهای مرکزی و مدولار برای مصارف نیروگاهی تولید میکنند، اما سبد محصولات خود را سریعتر از رقبای اروپایی به سمت فناوری رشتهای منتقل کردهاند.
بازار آمریکا: تطابق استراتژیک
بازار ایالات متحدهٔ آمریکا محیطی متمایز دارد که در حال حاضر با انتخابهای استراتژیک تولیدکنندگان اروپایی همراستا است. برخلاف روند جهانی، بخش نیروگاهی خورشیدی آمریکا همچنان بهشدت اینورترهای مرکزی را ترجیح میدهد، اگرچه واحدهای رشتهای در پروژههای نیروگاهی کوچکتر یا پیچیدهتر بهتدریج پذیرش پیدا میکنند.
این گرایش همراستایی تاکتیکی ایجاد میکند بین تمرکز تولید شرکتهای اروپایی و نیازهای بازار آمریکا. همانطور که شرکتهای اروپایی ظرفیتهای تولیدی عمدهای در آمریکا میسازند، با مشوقهای سیاستی مانند مزایای محتوای داخلی قانون کاهش تورم (Inflation Reduction Act) و محدودیتهای FEOC و همچنین ممنوعیت کمیسیون ارتباطات فدرال بر اینورترهای تولیدشده در خارج، تمرکز آنها بر اینورترهای مرکزی و مدولار با اولویتهای کنونی عمدهٔ توسعهدهندگان نیروگاهی آمریکا همخوانی دارد.
با این حال، این همراستایی ممکن است موقتی باشد. اینورترهای رشتهای در بخشهای مختلف آمریکا در حال گسترش هستند، مانند نصبهای نیروگاهی کوچکتر (10-50 مگاوات)، سایتهایی با توپوگرافی دشوار یا سایهدار که از کانالهای MPPT متعدد سود میبرند، و پروژههای خورشیدی جامعهای یا تولید پراکنده. علاوه بر این، بازارهای تجاری و مسکونی که در آنها فناوری رشتهای از قبل در سطح جهانی پیشرو است، در آمریکا نیز همچنان در حال رشدند.
ساختارهای سیاستی آمریکا که زنجیرهٔ تأمین را در حال بازشکلدهی هستند، این ابهام را افزایش میدهند. رویکرد شرطی کمیسیون ارتباطات فدرال برای مدلهای جدید اینورتر ممکن است بهطور ناخواسته پذیرش فناوری را منحرف کند و احتمالاً به نفع تولیدکنندگانی با عملیات مستقر در آمریکا (عمدتاً شرکتهای اروپایی تولیدکنندهٔ اینورتر مرکزی/مدولار) و به زیان تولیدکنندگان چینی رشتهای عمل نماید. روشن نیست که آیا این تقویت مبتنی بر سیاست سرعت حرکت به سمت رشتهای شدن را تسریع خواهد کرد یا آن را به تأخیر خواهد انداخت.
گذار انرژی تجدیدپذیر هند، از خورشیدی (خورشیدی) و ذخیرهسازی انرژی تا یکپارچهسازی با شبکه، موضوع مهمی در نمایشگاه انرژی تجدیدپذیر هند خواهد بود Renewable Energy India Expo که همزمان با Energy Storage Summit India در گریت نویدا در 22-24 اکتبر 2026 برگزار میشود. برای برنامهٔ کامل و رزرو، اینجا را کلیک کنید.
در حال حاضر، تولیدکنندگان اروپایی که در آمریکا ظرفیت تولیدی خود را گسترش میدهند از همسویی قوی با ترجیحات فعلی بازار بهرهمند میشوند. موفقیت بلندمدت آنها اما بستگی دارد به این که آیا مشتریان نیروگاهی آمریکا همچنان سیستمهای مرکزی و مدولار را ترجیح میدهند یا مزایای عملیاتی و اقتصادی که رانش جهانی به سمت فناوری رشتهای فراهم میآورد، نهایتاً ساختار بازار آمریکا را نیز تغییر خواهد داد.
سؤال کلیدی این است: آیا مشتریان نیروگاهی سیستمهای مرکزی/مدولار (که توسط تولیدکنندگان اروپایی ترجیح داده میشوند) را خواهند پسندید یا آرایههای رشتهای در مقیاس بزرگ (که توسط تولیدکنندگان چینی ترجیح داده میشوند)؟ پاسخ احتمالاً به اندازهٔ پروژه، الزامات شبکه، هزینهٔ کل مالکیت، چارچوبهای سیاستی و تحمل ریسک بستگی دارد.
همزمان که صنعت خورشیدی به رشد سریع خود ادامه میدهد، چشمانداز فناوری اینورتر احتمالاً متنوعتر خواهد شد و راهحلهای رشتهای، مرکزی و مدولار هر یک بر اساس نیازهای خاص پروژه جایگاه بهینهای خواهند یافت. تولیدکنندگانی که میتوانند این پیچیدگی را مدیریت کرده و خود را همزمان با روندهای فناوری و محیطهای سیاستی وفق دهند، در بلندمدت در موقعیت بهتری قرار خواهند گرفت. شرطبندی تولیدکنندگان اروپایی روی راهحلهای مرکزی و مدولار پریمیوم نوعی تمایز استراتژیک است و نه صرفاً عقبماندن؛ اما موفقیت آنها مستلزم باقیماندن بخشهای باارزش بازار به اندازهای بزرگ است که مدلهای کسبوکارشان را در بازاری که بهسوی رشتهای شدن گرایش دارد، پایدار نگه دارد.
مالی مککورکایندل (Mollie McCorkindale)، تحلیلگر ارشد در پیوی تک ریسرچ (خورشیدی Tech Research)، بینشهای بیشتری از گزارش قابلیتاعتباردهی اینورترهای خورشیدی InverterTech را در کنفرانس خورشیدی ModuleTech Europe در تاریخ 3-4 نوامبر در مالاگا، اسپانیا ارائه خواهد داد. برای اطلاعات بیشتر، اینجا کلیک کنید.
تمام دادهها و تحلیلهای نشاندادهشده در این مقاله از تحقیقات بازار داخلی ما استخراج شدهاند. جزئیات کامل دربارهٔ نحوهٔ اشتراک در گزارش قابلیتاعتباردهی اینورترهای خورشیدی InverterTech در این لینک قابل دسترسی است.
نکته برای بازار ایران
رشد تولید پنل خورشیدی در هند میتواند گزینههای وارداتی و فشار قیمتی را برای بازار ایران تغییر دهد. توسعه نیروگاه خورشیدی در ایران نیازمند توجه به تامین پنل و زنجیرهٔ تأمین داخلی است.


