


برق خورشیدی؛ بیش از 90% متخصصان رشد پایپلاین
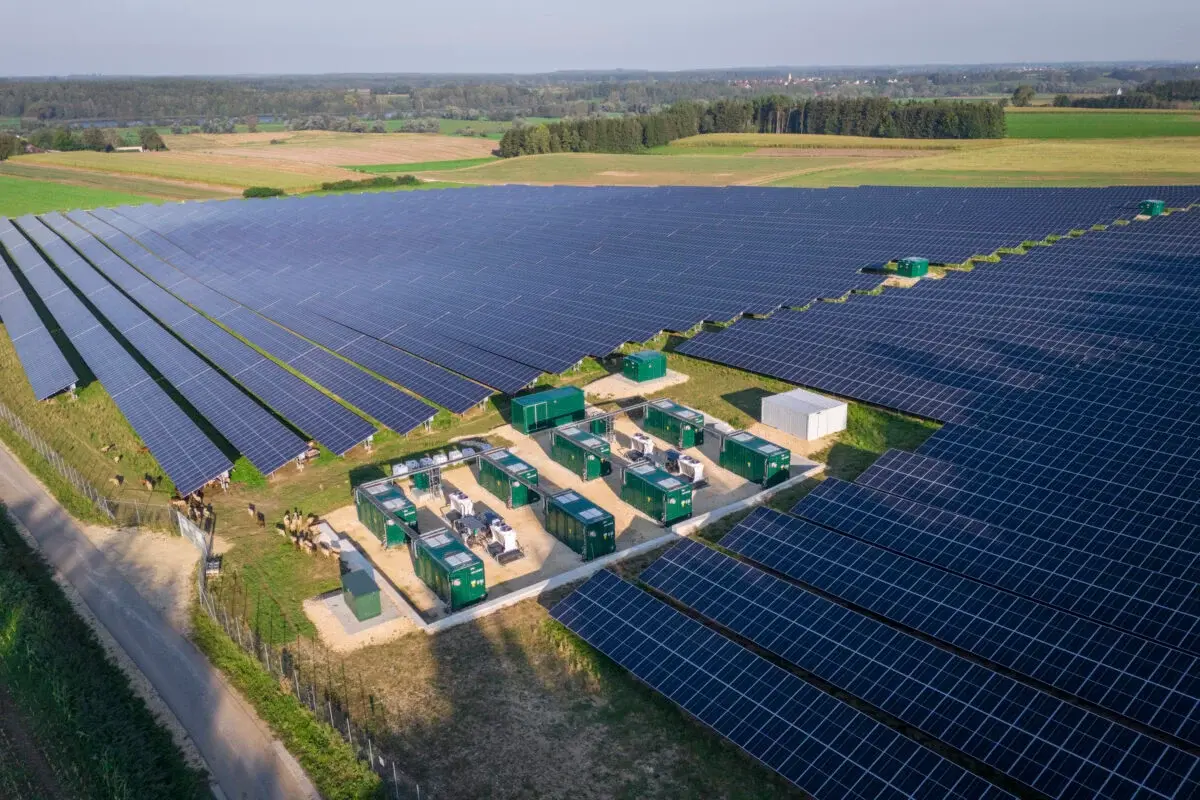
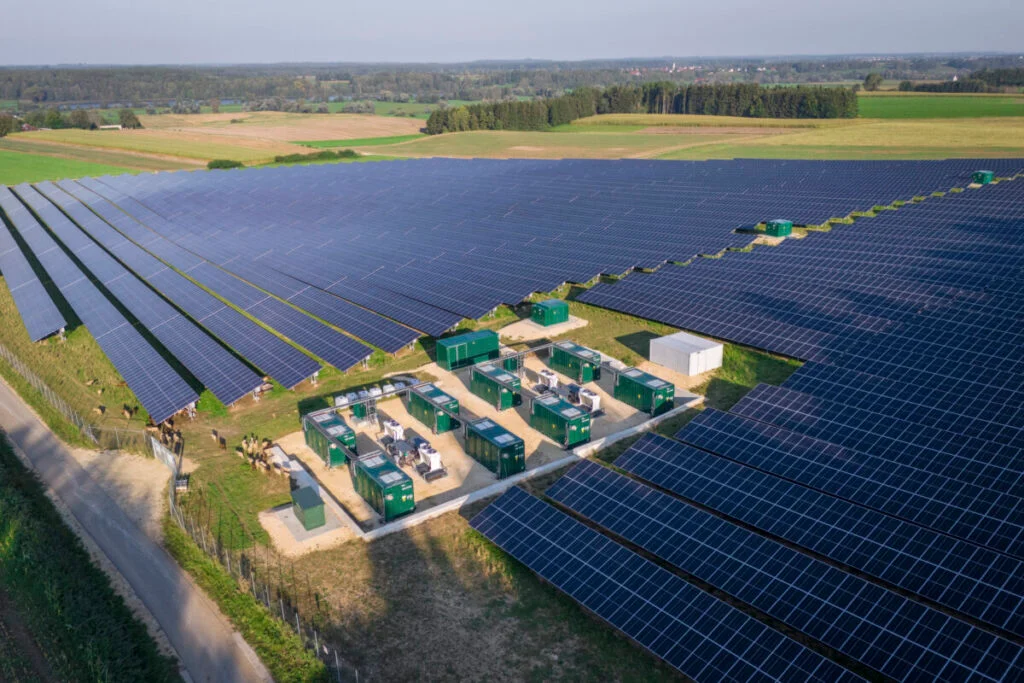
Over 90% of solar industry professionals report a growing project deployment pipeline in 2026, but new projects that are abandoned before completion now account for almost half of all project pipelines.
این ارقام بخشی از تازهترین نتایج گزارش «وضعیت توسعه پروژههای خورشیدی» پیویکیس (PVcase) است، دومین تحلیل سالانه از توسعه و نصب پروژههای خورشیدی. گزارش بر مبنای یافتههای نظرسنجی از 405 متخصص صنعت خورشیدی در آلمان (Germany)، ایتالیا (Italy)، اسپانیا (Spain) و ایالات متحده آمریکا (US) تهیه شده و برخی از ارقام کلیدی گزارش خواندنی دلگرمکنندهای را نشان میدهند؛ به طوری که 91% از شرکتکنندگان گفتهاند در 12 ماه گذشته پایپلاینشان رشد داشته است.
این رقم نسبت به گزارش سال گذشته که 84% بود افزایش یافته و 99% از پاسخدهندگان در 2026 اعلام کردهاند بازار منطقهای آنها طی دو سال آینده رشد خواهد کرد.
با این حال، در حالی که در نسخه 2025 گزارش، 23% شرکتها انتظار «گسترش انفجاری پایپلاین» را داشتند که به معنای افزایش بیش از 20% است، این نسبت در 2026 به 15% کاهش یافته است. در واقع 46% از پاسخدهندگان انتظار دارند طی سال آینده رشد پایپلاین بین 11-20% باشد؛ پاسخ محبوبتر که نشاندهنده جابجایی اندکی دور از انتظارات رشد انفجاری 2025 است.
شاید این ترکیب ارقام همان چیزی باشد که پیویکیس آن را «پارادوکس خوشبینی» در توسعه پروژههای خورشیدی مینامد: تعداد بیشتری از توسعهدهندگان نسبت به چشمانداز رشد خود خوشبیناند، اما میزان رشد مورد انتظار کمتر است.
گزارش اشاره میکند که این ممکن است نشاندهنده بلوغ بخش جهانی خورشیدی باشد، بهطوری که صنعت از مرحلهای که «در جهشها رشد میکرد» فاصله میگیرد و به سمت وضعیتی میرود که پرتفویهای بزرگتر به مرور زمان گسترش مییابند؛ این موضوع خصوصاً در آلمان، ایتالیا، اسپانیا و آمریکا که محل پاسخدهندگان نظرسنجی بودهاند صادق است، چون همه این کشورها بازارهای خورشیدی پختهتری دارند.
ریزش پروژه تا 46%
با وجود این ارقام رشد، «ریزش پروژه»—معیاری از پروژههایی که کار روی آنها آغاز میشود اما هرگز به بهرهبرداری تجاری نمیرسند—به طور قابلتوجهی از 32% در 2025 به 46% در 2026 افزایش یافته است. پیویکیس میگوید شمار پاسخدهندگانی که ریزش پروژه کمتر از 50% را گزارش کردهاند «عمدتاً بدون تغییر» نسبت به سال قبل بوده است، که نشان میدهد نرخ شکست در سراسر صنعت در حال افزایش است چون توسعهدهندگان در تلاشاند پروژههای بیشتری را وارد مدار کنند.
گزارش مینویسد: «برای مقایسه با دادههای رشد: صنعت پروژههای بیشتری را ایجاد میکند و سهم بیشتری از آنها را نسبت به سال گذشته رها میکند.»
پراستنادترین علت شکست پروژهها تأمین مالی پروژه بود؛ 74% از پاسخدهندگان علت شکست را مسائل مالی دانستند. این رقم نسبت به 70% سال گذشته افزایش یافته و نشاندهنده عدم قطعیت در گزینههای تأمین مالی مرسوم در برخی از بازارهای خورشیدی بالغتر است؛ در تابستان، پیوی تک پریمیوم (خورشیدی Tech Premium) در جریان نشست «تدارکات و درآمد انرژیهای تجدیدپذیر» سولار مدیا (Solar Media) دریافته بود که خریداران برق و سرمایهگذاران به طور فزایندهای تمایل دارند قراردادهای منعطفتری امضا کنند و در پروژههای هیبریدی سرمایهگذاری نمایند تا چالشهای تأمین مالی در اروپا را حل کنند.
سایر علل مطرحشده برای شکست پروژهها شامل مقررات (70%) و مدیریت ذینفعان خارجی (63%) است که به ترتیب پنج و دو نقطه درصد نسبت به سال گذشته افزایش یافتهاند. بیشترین تغییر سالبهسال مربوط به مخالفت جامعه محلی به عنوان علت شکست بود که 57% از پاسخدهندگان آن را ذکر کردند، در مقایسه با 43% در سال گذشته. گزارش تأکید میکند که این علت بهویژه در آلمان برجسته بوده و بازتابدهنده روندی از افزایش مخالفت محلی با نصبهای جدید خورشیدی در اروپا است که سال گذشته شناسایی شده بود.
شاید بهطور شگفتآوری، علت که بیشترین کاهش در نسبت انتساب را از سالی به سال دیگر تجربه کرده زنجیرهٔ تأمین و تدارکات است. با 54% از پاسخدهندگان که در 2026 این موضوع را علت شکست میدانند، این عامل همچنان در رده هفتم علل پرتکرار قرار دارد، اما نسبت به 62% سال قبل کاهش یافته است. نگرانیهای فزاینده درباره زنجیرهٔ تأمین همزمان با سیاستهای آمریکا است که بهویژه از طریق اعمال تعرفهها بر واردات پلیسیلیکون (polysilicon) و وضع مجموعهای از عوارض ضددامپینگ و جبرانکننده (AD/CVD) برای کاهش وابستگی آمریکا به کالاهای تولیدشده در خارج ایجاد چالشهای تدارکاتی کرده است.
با این حال، گزارش پیویکیس میگوید این روند تقسیم منطقهای قویای دارد. گزارش میافزاید زنجیرههای تأمین «نگرانی غالب» دوره 2022-24 بودند و این نگرانیها «به جز در آمریکا» در همهجا کاهش یافتهاند، که محیطی خلق کرده است که در آن نگرانیهای زنجیرهٔ تأمین در آمریکا بیشتر از بازارهای دیگر تأثیرگذار بودهاند.
علت دیگری که در 2026 نسبت بیشتری به آن منتسب شده اتصال به شبکه است، به طوری که 55% از پاسخدهندگان آن را دلیل شکست ذکر کردهاند، در مقایسه با 48% سال قبل. در اروپا به ویژه مسائل مربوط به اتصال به شبکه بسیار مطرح شده است و گزارشی از امبر (Ember) نتیجه گرفته که کمبود ظرفیت در دسترس شبکه و جدولهای زمانی اتصال به شبکه میتواند 120 گیگاوات از ظرفیت جدید منابع تجدیدپذیر را در معرض خطر قرار دهد.
سامانهٔ ذخیرهسازی انرژی باتری اکنون زیرساخت است
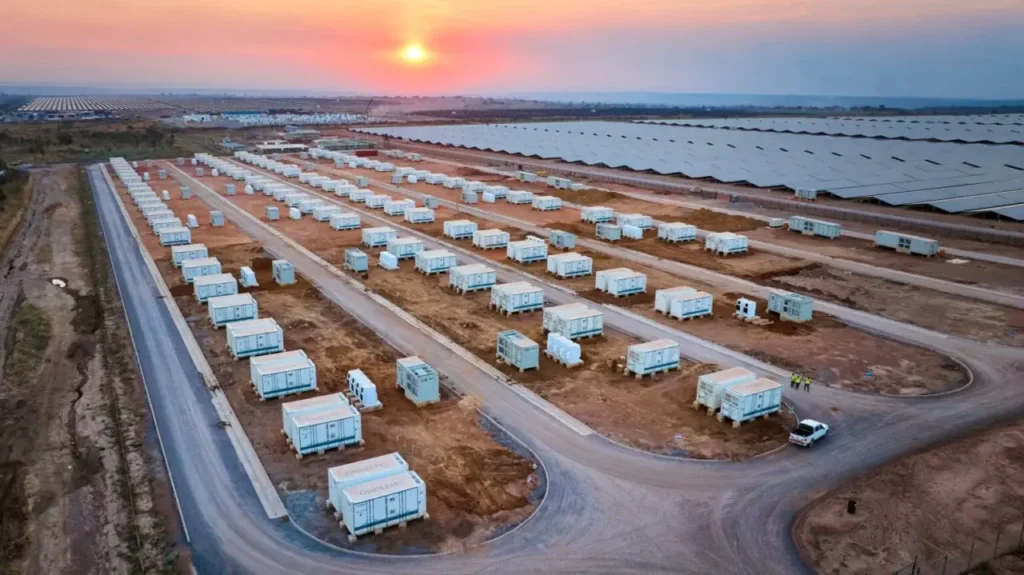
گزارش پیویکیس مییابد که شمار فزایندهای از شرکتها در پاسخ به کمبود اتصال به شبکه در تلاش برای ادغام سامانهٔ ذخیرهسازی انرژی باتری (BESS) در پایپلاین پروژههای خود هستند.
82% از پاسخدهندگان گفتهاند BESS حداقل 10% از پایپلاین پروژههای آنها را تشکیل میدهد، شامل سامانههای مستقل و BESS هممکان؛ و حداقل 10% از پاسخدهندگان در هر چهار کشور مورد بررسی گفتهاند BESS حداقل 20% از پایپلاین توسعه آنها را تشکیل میدهد که نشاندهنده تمایل قوی به استقرارهای جدید BESS در این کشورهاست.
دادهها درباره چالشهای پیشروی توسعهدهندگان BESS همچنین تغییراتی در ادراک ریسک را نشان میدهد. «تحلیل هزینه-فایده» توسط 34% از توسعهدهندگان بهعنوان چالشی نام برده شد، پرتکرارترین چالش اما 4 نقطه درصد کمتر از سال قبل؛ در همین حال 32% عدم قطعیت مقرراتی را چالشی دانستند که 4 نقطه درصد نسبت به سال قبل افزایش داشته است. این نشان میدهد که توجیه اقتصادی استقرار BESS کمتر چالشبرانگیز شده اما یافتن چارچوب سیاستی و مقرراتی حمایتکننده دشوارتر است.
این روند شاید در آلمان واضحتر است، جایی که تنها 11% از پاسخدهندگان گفتند BESS بیش از 20% از پرتفوی آنها را تشکیل میدهد، کمتر از میانگین 14% و پایینترین مقدار مشترک با آمریکا، که نشاندهنده تردید صنعت برای سرمایهگذاری در پروژههای بزرگ BESS است.
بازار BESS آلمان بهخاطر نگرانی از حذف معافیت از پرداخت هزینههای شارژ و دشارژ برای پروژههای BESS در اوایل امسال متضرر شد. این معافیت در ماه مه تأیید شد و این که این موضوع منجر به پیشرفت مستقیم بیش از 15 گیگاواتساعت از ظرفیت بزرگ BESS در ماههای بعد شد نشان میدهد حذف عدم قطعیت مقرراتی تا چه حد میتواند برای توسعهٔ BESS مؤثر باشد.
نکته برای بازار ایران
بازار ایران در حوزه انرژی خورشیدی نیز با فرصتها و موانع مشابهی روبهروست: تقاضا برای نیروگاه خورشیدی و نصب پنل خورشیدی افزایش یافته اما چالشهای تأمین مالی و فرآیندهای اتصال به شبکه میتواند مانع رشد سریع طرحها شود. سیاستگذاران و سرمایهگذاران داخلی باید چارچوبهای حمایتی و مالی مناسبتری فراهم کنند تا وضعیت توسعه پروژهها پایدار بماند.