


برق خورشیدی هند؛ رشد نیازمند رفع شکافهای تولید تا 2026
توسعه و نصب سریع خورشیدی در هند بهطور مداوم فراتر از انتظارات صنعت بوده است، اما فاز بعدی رشد کشور وابسته به درک شکافها در سراسر اکوسیستم تولید گستردهتر است، نه صرفاً افزایش ظرفیتِ اعلامشده.
این نظر را راجنیش ختار (Rajneesh Khattar)، مدیر ارشد گروه در اینفورما مارکتس هند (Informa Markets India)، در گفتوگو با پیوی تک (خورشیدی Tech) پیش از نمایشگاه انرژی تجدیدپذیر هند و نمایشگاه باتری هند (Renewable Energy India Expo and The Battery Show India) بیان کرد؛ این رویداد بهصورت هممکان با اجلاس ذخیرهسازی انرژی هند (Energy Storage Summit India – ESS India) در گریتر نویدا (Greater Noida) از 22 تا 24 اکتبر 2026 برگزار میشود.
در پاسخ به این پرسش که چه گفتوگوهایی را میان توسعهدهندگان پروژه و تولیدکنندگان در رابطه با مسیر خورشیدی هند میشنود، ختار به الگویی اشاره میکند که رکوردها ثبت و سپس شکسته میشوند.
«سفر انرژی تجدیدپذیر هند شواهد متقاعدکنندهای از آنچه در پیش است ارائه میدهد.»
«سالبهسال، کشور رکوردهای خود در نصب و تأمین تقاضا را در هم شکسته است. آنچه زمانی بلندپروازانه بهنظر میرسید اکنون به روال تبدیل شده؛ آنچه ناممکن بهنظر میآمد، دستیافتنی شده است.»
او میگوید همان شتاب اکنون به سمت تولید نیز در حرکت است.
«اکوسیستمهای تولید بهسرعت در حال گسترشاند و بازیگران داخلی و بینالمللی در سراسر کشور تأسیسات تولیدی راهاندازی میکنند.»
«چارچوبهای سیاستی همچنان در حال تحولاند و مشوقهایی برای تولید داخلی و توسعه و نصب در مقیاس بزرگ ایجاد میکنند. مشارکتهای عمومی–خصوصی انتقال فناوری و بومیسازی را تسریع میکنند تا هند صرفاً راهحلها را وارد نکند، بلکه قابلیتهای بومیای را توسعه دهد که هم نیازهای داخلی و هم بازارهای صادراتی را پوشش دهد.»
ختار نمایشگاه انرژی تجدیدپذیر هند را بهعنوان محلی توصیف میکند که حول همین تغییر شکل گرفته است.
«رویدادهای پرچمدار مانند نمایشگاه انرژی تجدیدپذیر هند و نمایشگاه باتری هند که از 22 تا 24 اکتبر 2026 برنامهریزی شدهاند، بهعنوان کاتالیزورهایی حیاتی پدیدار شدهاند که آیندهٔ چشمانداز انرژی هند در آن شکل میگیرد.»
«در این رویدادها، توسعهدهندگان پروژه و شرکتهای برق مستقیماً با تأمینکنندگان فناوری جهانی تعامل میکنند و آخرین نوآوریها در شیمی باتری، سیستمهای یکپارچهسازی با شبکه و پلتفرمهای پیشرفتهٔ مدیریت انرژی را بررسی میکنند.»
نمایشگاه انرژی تجدیدپذیر هند و نمایشگاه باتری هند بهصورت هممکان با اجلاس ذخیرهسازی انرژی هند (Energy Storage Summit India) برگزار میشود؛ این اجلاس که اکنون دومین دورهٔ سالانهاش را تجربه میکند، برنامهای ویژه برای مالکِ دارایی، توسعهدهندگان پروژه و سیاستگذاران دارد تا پرسشهای تجاری و مقرراتی شکلدهندهٔ توسعهٔ ذخیرهسازی در هند در سال پیش رو را بررسی کنند.
سرمایهگذاری در تولید سلول در حال افزایش است؛ اما پیچیدگی زنجیرهٔ تأمین فراتر از زنجیرهٔ ارزشِ اعلامشده است
آن شتاب در تولید هماکنون در اعلام پروژهها قابل مشاهده است.
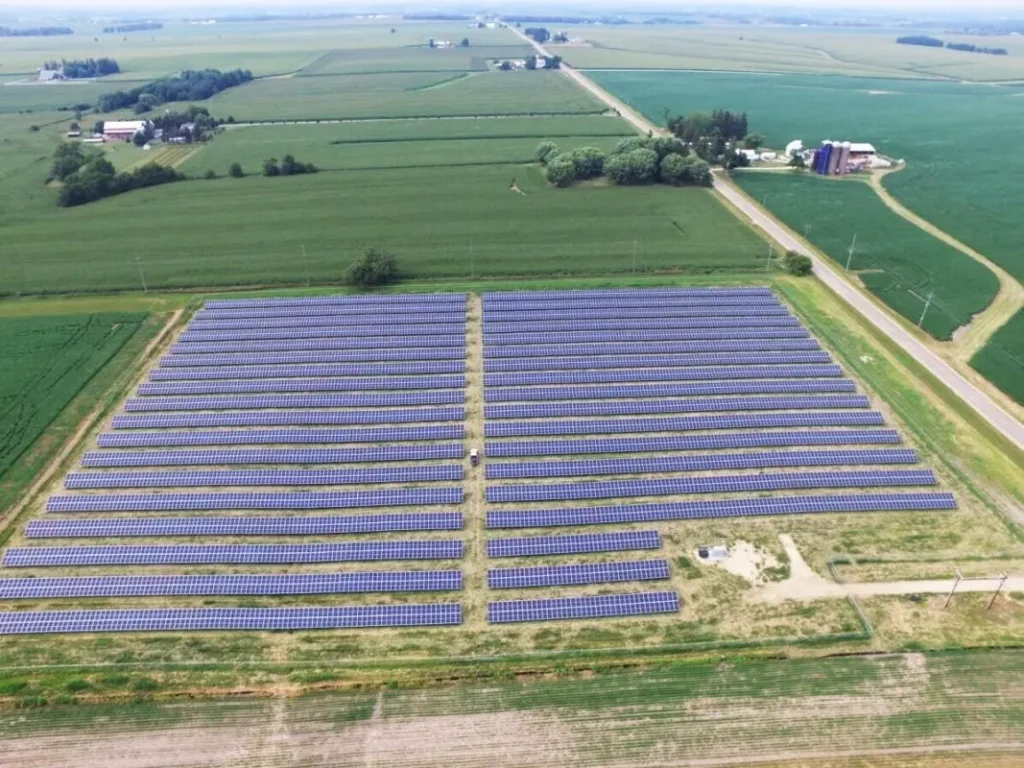
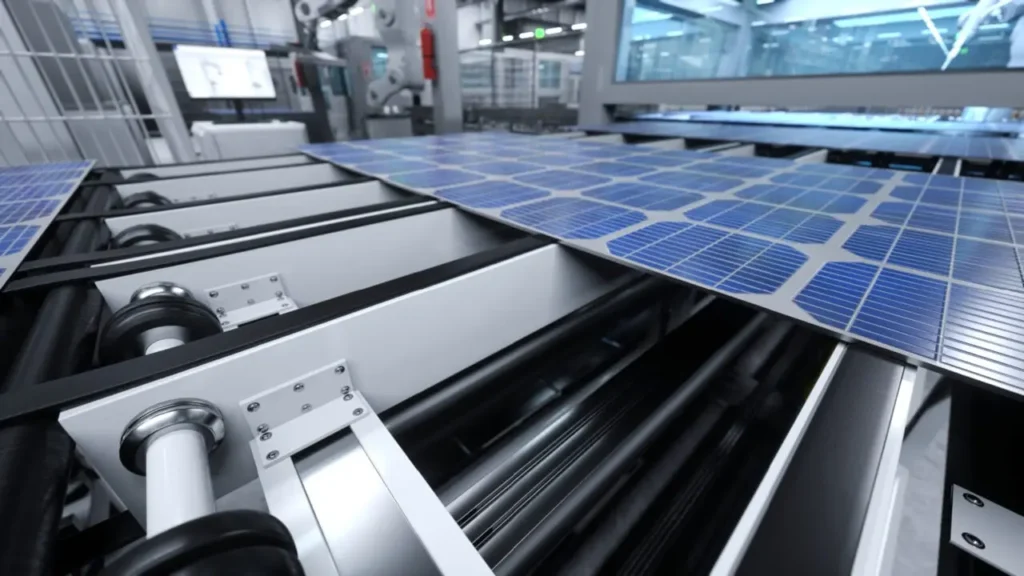
تولیدکنندهٔ پنل خورشیدی هند، سولاروُرلد انرژی (Solarworld Energy)، اخیراً یک سرمایهگذاری مشترک با رِیز پاور اینفرا (Rays Power Infra) تشکیل داد تا یک کارخانهٔ تولید سلول خورشیدی 2.4 گیگاواتی را در ایالت مادیا پرادش (Madhya Pradesh) توسعه دهد. هدف آغاز تولید تجاری تا ژوئن 2027 در محلی به مساحت 41.3 جریب در شهرستان نرماداپورام (Narmadapuram) است؛ این پروژه بخشی از موج گستردهتری از سرمایهگذاری در تولید سلول است که در پایپلاین پروژهها (pipeline) هند در حال حرکت است و کشور را از فراتر از مونتاژ پنل خورشیدی به سمت توسعهٔ زنجیره تأمین خورشیدی هدایت میکند.
اما به گفتهٔ آنکیت سینگال (Ankit Singhal)، مدیرعامل مپپس دات آیاو (مپپس.آیاو — MAPPES.io)، پلتفرم دیجیتالی که زنجیرههای تأمین صنعتی را نقشهبرداری میکند، گسترش آن پایهٔ تولید فراتر از پنج یا شش محصولی است که معمولاً در گفتوگوهای صنعتی مورد تمرکز قرار میگیرند.
سینگال که پلتفرم او زنجیرهٔ ارزش خورشیدی را از پلیسیلیکون تا کاربردهای نهایی ردیابی میکند، هشدار داده است که نادیده گرفتن محصولات مجاور مانند قطعات گرافیتِ ایزوستاتیک، بوتهٔ کوارتز و گازِ آرگون مورد نیاز برای کورههای رشد بلور باعث ایجاد گلوگاههایی میشود که پس از استقرار کارخانههای تولید ظاهر خواهند شد.
«اینها محصولاتی هستند که بهزودی نیاز به بومیسازی خواهند داشت، زیرا باز هم نمیتوان بر کشور دیگری تکیه کرد یا به آن وابسته بود.» او به سلطهٔ چین (China) بر دستگاهِ کششِ شمش (ingot puller) و قطعات گرافیتی اشاره کرد.
سینگال خاطرنشان کرد که توسعهٔ ساخت تولید در هند پیشتر از پنلها و سپس سلولها و پس از آن ویفرها و شمشها گذشته است؛ توالیای که او میگوید اکنون در بازارهای تولید خورشیدی در حال توسعه نیز در حال تکرار است.
مکانیسمهای تدارکات و زیرساخت دیجیتال تعیین میکنند توسعه و نصب تا چه سرعتی میتواند مقیاسپذیر باشد
این گفتوگوی تولید همزمان با مکانیسمهای تدارکاتی در حال شکلگیری است که برای تضمین تقاضای کوتاهمدت برای توسعهدهندگان خورشیدی هند طراحی شدهاند.
وزارت انرژیهای نو و تجدیدپذیر هند (Ministry of New and Renewable Energy – MNRE) و شرکت سولار انرژی کورپوریشن آو ایندیا (Solar Energy Corporation of India – SECI) اخیراً یک مناقصه برای 700 مگاوات ظرفیت خورشیدی متصل به شبکهٔ انتقال بینایالتی جهت مصرف تجاری و صنعتی در ایالت اودیشا (Odisha) اعلام کردند؛ این ساختار تحت مدل ساخت-مالکیت-بهرهبرداری (Build-Own-Operate – BOO) با قراردادهای خرید برق 25 ساله برقرار شده و بهگونهای طراحی شده تا پروژههای مشارکتکننده برای معافیت از قواعد سختافزاری ترجیحدهندهٔ تولیدکنندهٔ داخلی هند واجد شرایط شوند.
این ساختار نمونهای از قالب سیاستی است که ختار میگوید همچنان در حال تحول پیرامون هر دو محور توسعه و مشوقهای تولید است.
هماهنگسازی پایگاه رو به رشد تولید برق خورشیدی هند، همراه با جمعیت بهسرعت در حال گسترشِ منابع تولید پراکنده و سامانههای خورشیدی پشتبامی، همچنین بیش از تجهیزات فیزیکی بر زیرساخت دیجیتال متکی است.
وزارت نیرو (Ministry of Power) در حال توسعهٔ ایندیا انرژی استک (India Energy Stack) است؛ ابتکاری در قالب زیرساخت دیجیتال عمومی که هدف آن ارائهٔ شناسههای دیجیتال استاندارد و تبادل داده برای داراییهای شبکه است، همانطور که سامانهٔ برق کشور بهطور فزایندهای غیرمتمرکز میشود.
این ابتکار در ادامهٔ فاز اول گذار انرژی تجدیدپذیر هند قرار دارد که عمدتاً با افزایش ظرفیت تعریف میشد؛ کشور تنها در سال مالی گذشته حدود 45 گیگاوات ظرفیت نصبشده خورشیدی افزوده و ظرفیت سامانههای خورشیدی پشتبامی بیش از 47٪ رشد داشته است.
یک اثباتِ مفهوم 12 ماهه برای ایندیا انرژی استک در حال اجراست که در میان شرکتهای توزیع در دهلی (Delhi)، گجرات (Gujarat)، آندرا پرادش (Andhra Pradesh)، اوتار پرادش (Uttar Pradesh) و بمبئی (Mumbai) انجام میشود تا تعاملپذیری و حکمرانی داده مورد نیاز برای مدیریت این سطح از تولید پراکنده را آزمون کند.
نکته برای بازار ایران
در بازار ایران، توسعهٔ برق خورشیدی نیز به تکمیل زنجیرهٔ تأمین و افزایش تولید داخلی نیاز دارد. بومیسازی قطعات حیاتی و تقویت زیرساختهای دیجیتال میتواند رشد نصب پنل خورشیدی را تسریع کند.