


کاهش قیمت و تقاضای ماژول فتوولتاییک اروپا در آگوست
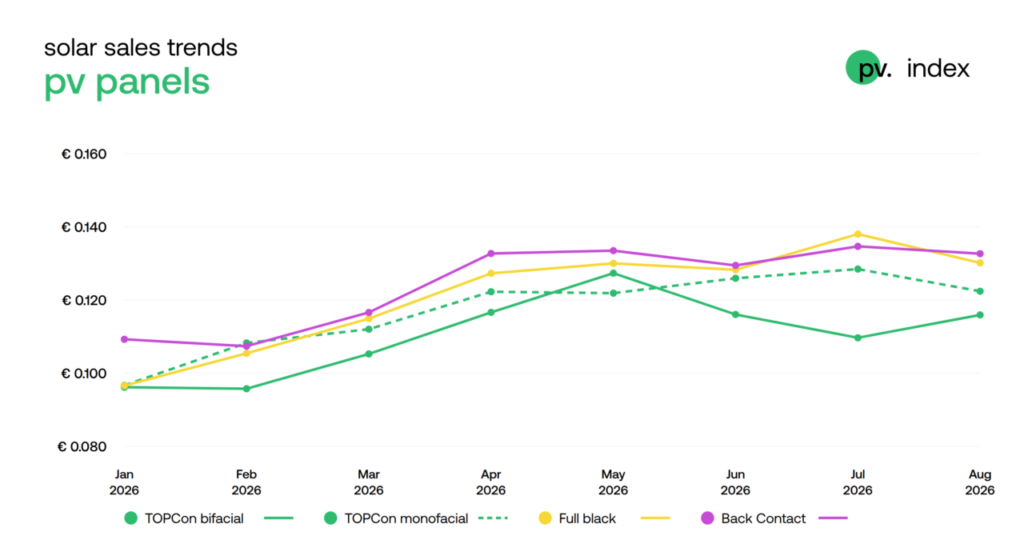
قیمتهای ماژول فتوولتاییک در اروپا در آگوست 2026 بهطور کلی کاهش یافت، زیرا تقاضا زیر میانگین تاریخی آن قرار گرفت، طبق پلتفرم عمدهفروشی ماژول فتوولتاییک سان.استور (sun.store).
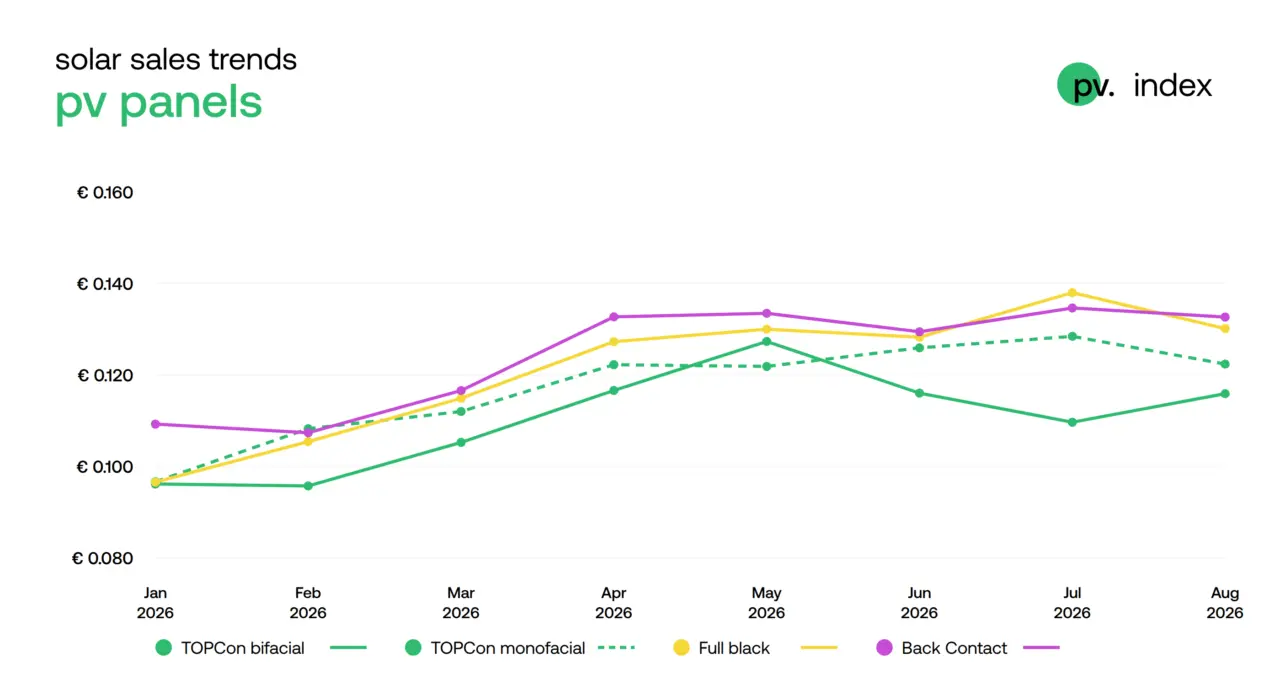
طبق گزارش ماهانهٔ شاخص PV (PV Index) از سان.استور، قیمتهای ماژول بککانتکت (BC)، فولبلک و TOPCon تکرو (TOPCon) همگی به درجات مختلفی در آگوست کاهش یافتند، در حالی که قیمت ماژولهای TOPCon دورو (TOPCon) افزایش یافت. ماژول بککانتکت (BC) بهطور میانگین €0.133/وات پیک (Wp) در آگوست بود که حدود 1.5% کمتر از قیمتهای ژوئیه بود؛ فولبلک تقریباً 6% سقوط کرد و به €0.130/وات پیک (Wp) رسید؛ TOPCon تکرو به €0.122/وات پیک (Wp) رسید که کاهش 4.7% را نشان میدهد.
ماژولهای TOPCon دورو در آگوست 6% افزایش یافتند و به €0.116/وات پیک (Wp) رسیدند، اگرچه همچنان ارزانترین گزینه بهویژه برای پروژههای نیروگاه خورشیدی بزرگمقیاس باقی ماندند. «TOPCon دورو و تکرو بهطور جداگانه قیمتگذاری میشوند، که برای هر کسی که صرفاً براساس قیمت مشخص میکند اهمیت دارد،» گزارش شاخص PV گفت.
ماژولهای پریمیوم بککانتکت و فولبلک معمولاً برای نصبهای مسکونی و شرکتی کوچکتر نگه داشته میشوند. فاصله بین انواع ماژول پریمیوم و ماژولهای TOPCon استاندارد نیروگاهی از ماههای ابتدایی 2026 افزایش یافته است، و همهٔ قیمتها از اواخر 2025 بهطور قابلتوجهی بالا رفتهاند، همانطور که در نمودار زیر نشان داده شدهاست.
در میان تأمینکنندگان، شرکتهای بزرگ چینی بر چشمانداز اروپایی تسلط دارند. طی سهماههٔ منتهی به آگوست 2026، گزارش شاخص PV گفت ترینا سولار (Trina Solar) بزرگترین تأمینکننده بود، و پس از آن آیکو (Aiko)، جیای سولار (JA Solar)، جینکو سولار (JinkoSolar) و لونگی (LONGi) قرار داشتند.
طبق شاخص مدیران خرید (PMI) شاخص PV، تقاضا برای ماژولهای فتوولتاییک در اروپا در دو ماه گذشته زیر میانگین تاریخی قرار گرفته است. این شاخص نشان میدهد تقاضای خریداران برای ماژولهای فتوولتاییک در آگوست به 65 رسیده است. PMI نگرش خریداران در صنعت فتوولتاییک اروپایی را بر اساس نیات آتی آنها بررسی میکند. از زمان آغاز، میانگین آن 68 بوده است.
43% از خریداران مورد بررسی برنامهریزی کرده بودند در سپتامبر بیشتر از آگوست ماژول بخرند، 43% انتظار تغییر ندارند و 14% قصد دارند در ماه آینده ماژول کمتری بخرند.
تغییرات در پویایی اینورترها
«ماژولهای پریمیوم هنوز سرعت بازار را تعیین میکنند، اما سیگنال تقاضا نسبت به بهار خنک شده است. خریدارانی که منتظر کاهش قیمت ماژولهای استاندارد ماندهاند پاداش میگیرند؛ کسانی که دستههای پریمیوم را مشخص میکنند اینگونه نیستند،» گزارش گفت.
شاخص همچنین اینورترهای خورشیدی را پوشش میدهد. قیمت اینورترهای رشتهای بیش از 20% در آگوست کاهش یافت، با افتی کمی بیشتر در سامانههای کوچکتر 1-20 کیلووات (kW) که تا €41.40/کیلووات (kW) کاهش یافت، نسبت به سامانههای بزرگتر از 20 کیلووات (kW) که €24.26/کیلووات (kW) بود.
«تضعیف در سریهای رشتهای و متصل به شبکه عمدتاً تغییر در ترکیب مدلهای معاملهشده است، نه کاهش قیمت یک محصول مشخص،» گزارش شاخص گفت. گزارش افزود ژوئیه وزن سنگینتری از اینورترهای پریمیوم سهفاز از سازندگان اروپایی مانند SMA (SMA) و فرونیوس (Fronius) داشت که نسبت به گزینههای چینی و دیگر آلترناتیوها گرانترند، در حالی که آگوست شاهد حرکت بهسوی مدلهای تجاری بزرگتر و با قیمت رقابتی از شرکتهایی از جمله گودوی (GoodWe)، سولیس (Solis) و سولاراج (SolarEdge) بود.
قیمتهای اینورتر هیبریدی بین اندازهها واگرایی داشتند. سامانههای کوچکتر 1-20 کیلووات (kW) تقریباً ثابت ماندند و تنها 1% کاهش داشتند، در حالی که سامانههای بزرگتر از 20 کیلووات (kW) ماهانه 11.1% افزایش یافتند.
برترین تأمینکنندگان اینورتر رشتهای هوآوی (Huawei) و سانگرو (Sungrow) از چین بودند، و پس از آنها SMA (SMA) از آلمان، گودوی (GoodWe) از چین و سولاراج (SolarEdge) از اسرائیل قرار داشتند.
در بخش اینورترهای هیبریدی نیز تأمینکنندگان چینی سلطه داشتند، با هدایت دِیای (Deye)، سولیس (Solis)، هوآوی (Huawei)، گودوی (GoodWe) و سانگرو (Sungrow).


